Fiscalité et statut de l'artiste au Mali : impôts, carte pro et protection sociale
Au Mali, l’artiste a un statut depuis le décret n° 2016-0052 du 15 février 2016. Il distingue amateur et professionnel, prévoit une carte professionnelle délivrée par le ministre de la Culture, et t’oblige à déclarer au fisc tes revenus artistiques : cachets, ventes, droits d’auteur et droits voisins. L’imposition suit le Code général des impôts : impôt synthétique de 3 % sous 50 millions de FCFA de chiffre d’affaires, régime réel au-delà.
En un coup d’œil
| Question | Réponse courte |
|---|---|
| Texte sur le statut | Décret n° 2016-0052/P-RM du 15 février 2016 portant statut des artistes |
| Amateur ou pro ? | Pro = activité à temps plein, occupation principale, l’essentiel de tes ressources |
| Carte professionnelle | Délivrée par le ministre de la Culture, conditions fixées par arrêté |
| Obligation fiscale | Déclarer toute activité artistique lucrative (art. 35) |
| Revenus visés | Prestations, ventes d’œuvres, cessions de droits, droits d’auteur et droits voisins (art. 38) |
| Petit chiffre d’affaires | Impôt synthétique : 3 % du CA, sous 50 M FCFA |
| Au-delà | Bénéfice réel : 30 % du bénéfice, minimum 1 % du CA |
| Cachet avec lien de subordination | Contrat de travail : salaire, ITS, cotisations |
| Sécurité sociale | INPS et AMO, adhésion volontaire possible pour les indépendants |
Tu fais de la musique au Mali et tu commences à en tirer de l’argent : cachets, droits du BUMDA, streaming, ventes à la diaspora. Tôt ou tard, la question se pose : comment je déclare tout ça ? Et est-ce qu’il existe un statut qui me protège ? Bonne nouvelle : oui, il y a un cadre. Moins bonne nouvelle : il est peu connu et partiellement appliqué. Ce guide fait le point, textes officiels à l’appui.
Le statut de l’artiste au Mali : ce que dit le décret de 2016
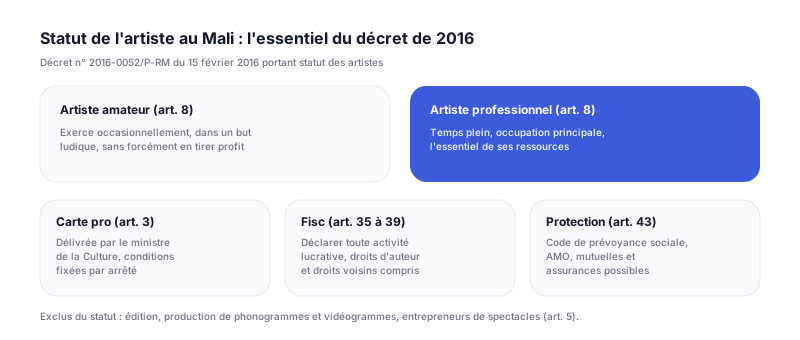
Le texte de référence est le décret n° 2016-0052/P-RM du 15 février 2016 portant statut des artistes, publié au Journal officiel du Mali n° 9 du 26 février 2016. Il s’applique à toute personne qui exerce, à temps plein ou partiel, une activité des arts et des lettres (article 1er).
Pour un musicien, les points clés sont :
- Qui est artiste. La personne qui crée ou participe par son interprétation à la création d’œuvres, et qui en fait une activité habituelle (article 2). Le décret cite expressément l’auteur-compositeur-arrangeur, l’interprète, le musicien et le chanteur (article 6).
- Qui ne l’est pas. Les activités d’édition, de production de phonogrammes et vidéogrammes et les entrepreneurs de spectacles sont exclus (article 5). Ton label relève donc du droit commun des entreprises, pas du statut d’artiste.
- Tes droits. Créer, interpréter, s’exprimer librement, protéger ses œuvres, créer des entreprises artistiques, et le droit au travail, à la sécurité sociale et à la formation (articles 10 à 15).
- Tes devoirs. Signer uniquement tes propres œuvres, ne pas plagier, obtenir l’autorisation de l’auteur pour interpréter son œuvre (articles 25 et 26).
- Les sanctions. Avertissement, interdiction de siéger aux jurys, retrait de la carte professionnelle (article 32), prononcés par un conseil de discipline.
Un bémol important : l’application reste limitée. Dans le rapport du Mali à l’UNESCO (2020), la mesure est confiée à la Direction nationale de l’action culturelle (DNAC), mais le texte relève un manque de financement et une méconnaissance du décret par une partie des artistes, selon la plateforme de suivi des politiques de l’UNESCO.
Amateur ou professionnel : la distinction qui compte
L’article 8 du décret pose une distinction simple.
- L’artiste amateur exerce occasionnellement, dans un but ludique, sans forcément en tirer un profit économique.
- L’artiste professionnel exerce à temps plein, en fait son occupation principale et en tire l’essentiel de ses ressources.
Pourquoi c’est important ? Parce que plusieurs règles visent spécifiquement les professionnels. Par exemple, l’article 37 prévoit que les artistes professionnels déclarent leurs revenus au centre des impôts de leur domicile ou de leur principal établissement.
Attention toutefois : être amateur ne te dispense pas de déclarer. L’article 35 impose à tout artiste de déclarer au fisc « toute activité artistique dans laquelle il est susceptible de tirer un profit économique ou financier ». Et ce, même si tu es salarié ailleurs ou retraité.
Les critères précis de classification doivent être fixés par arrêté du ministre de la Culture (article 9).
La carte professionnelle d’artiste
L’article 3 du décret est court : « La qualité d’artiste est attestée par une carte professionnelle délivrée par le ministre de la culture dans des conditions déterminées par un arrêté ministériel. »
Ce que l’on sait, et ce que l’on ne sait pas :
- On sait que la carte existe dans les textes et qu’elle peut t’être retirée en cas de sanction disciplinaire (article 32).
- On ne sait pas, faute de texte publié en ligne, quelles sont les pièces à fournir, le coût, la durée de validité ou les avantages concrets attachés à la carte. Nous n’avons pas trouvé l’arrêté d’application.
Notre conseil : renseigne-toi directement auprès de la DNAC à Bamako, qui est chargée de la mise en œuvre du statut. Demande si la carte est délivrée, sur quels critères, et ce qu’elle t’apporte. Si elle est disponible, elle peut t’aider à justifier ta qualité de professionnel auprès d’un organisateur, d’une banque ou d’un consulat.
Ne confonds pas cette carte avec ta carte de membre du BUMDA, qui prouve ton adhésion à la société de gestion collective. Ce sont deux documents différents. Pour l’adhésion, lis notre guide BUMDA Mali : adhésion et procédure.
Comment tes revenus artistiques sont imposés
Le principe est posé par l’article 36 du décret : le régime fiscal des artistes est celui du Code général des impôts. Le texte ajoute que des allègements fiscaux « peuvent » être accordés, compte tenu de l’intermittence des revenus. Nous n’avons pas trouvé de texte qui les mette en œuvre : ne compte pas dessus sans confirmation du centre des impôts.
Ce qui est imposable (article 38) : les recettes des prestations artistiques, les ventes d’œuvres, les cessions de droits patrimoniaux, et les droits d’auteur et droits voisins.
Comment est calculé le bénéfice (article 39) : la différence entre les recettes effectivement encaissées et les dépenses effectuées pendant l’année civile. Garde donc toutes tes factures : studio, mix, matériel, transport, promotion.
Un point technique mérite d’être signalé. Le décret classe les revenus artistiques dans les « bénéfices non commerciaux ». Or le Code général des impôts publié par la DGI rattache les professions libérales et les honoraires à l’impôt sur les bénéfices industriels et commerciaux (IBIC) (article 43). En pratique, c’est le centre des impôts qui détermine ta catégorie et ton régime. D’où l’importance d’y aller avec un dossier clair.
Première étape : le NIF. Pour être en règle, il te faut un numéro d’identification fiscale (NIF), attribué par la Direction générale des impôts. C’est aussi lui que te demanderont les organisateurs, les sponsors et parfois les distributeurs.
Bon à savoir : le BUMDA, comme tout organisme qui verse des droits d’auteur, doit déclarer à l’administration fiscale les sommes supérieures à 10 000 FCFA par an versées à ses membres (article 76 du Livre de procédures fiscales). Tes droits sont donc visibles du fisc.
Impôt synthétique ou bénéfice réel : quel régime ?
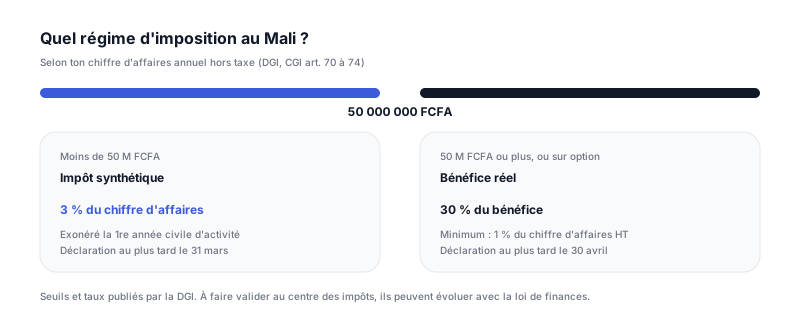
Selon la page régimes d’imposition de la DGI et le CGI (articles 70 à 74), il existe deux régimes.
| Régime | Pour qui | Comment ça marche |
|---|---|---|
| Impôt synthétique | Chiffre d’affaires annuel HT inférieur à 50 000 000 FCFA | 3 % du chiffre d’affaires. Il libère des autres impôts et taxes de l’activité concernée |
| Bénéfice réel | CA supérieur ou égal à 50 000 000 FCFA, ou sur option | 30 % du bénéfice, avec un minimum de 1 % du CA HT |
Trois détails qui comptent :
- Première année. Le CGI exonère d’impôt synthétique, pour leur première année civile d’activité, les entreprises qui en relèvent (article 71).
- Calendrier. Selon le guide EAI « Les impôts en Afrique » (édition 2024), la déclaration est due au plus tard le 31 mars pour l’impôt synthétique et le 30 avril pour le réel.
- Les autres revenus restent à part. L’impôt synthétique ne couvre que l’activité pour laquelle tu y es soumis. Si tu as d’autres revenus, ils suivent le droit commun (article 73).
Les montants et seuils sont ceux publiés par la DGI à ce jour. Ils peuvent évoluer avec chaque loi de finances : fais valider ta situation au centre des impôts ou par un comptable.
Cachets, droits d’auteur, streaming : cas par cas
Un musicien malien a souvent cinq ou six sources de revenus. Elles ne se traitent pas toutes de la même façon.
Le cachet salarié. L’article 41 du décret est clair : toute relation de travail rémunérée impliquant un lien de subordination est un contrat de travail, « quelle que soit la forme ou l’appellation » et « quel que soit le montant ». Si un orchestre, un hôtel ou une production te dirige, fixe tes horaires et te paie, tu es salarié. L’employeur doit alors retenir l’impôt sur les traitements et salaires (ITS) et déclarer tes cotisations sociales.
La prestation indépendante. Si tu fixes toi-même tes conditions, factures ton concert avec ton groupe et gères ton matériel, c’est une recette de ton activité. Elle entre dans ton chiffre d’affaires.
Les droits d’auteur et droits voisins. Versés par le BUMDA, ce sont des revenus artistiques imposables (article 38 du décret). Pour savoir comment les toucher, lis nos guides déclarer une œuvre au BUMDA et droits voisins au Mali.
Le streaming. Tes revenus de distributeur sont des revenus d’activité. Côté américain, ton distributeur te demandera un formulaire W-8BEN. Le Mali n’a pas de convention fiscale avec les États-Unis, selon la liste de l’IRS : une retenue peut s’appliquer sur la part d’origine américaine. Notre guide sur le W-8BEN chez TuneCore explique la logique, et notre guide mettre sa musique sur Spotify depuis le Mali couvre toute la partie distribution.
Les ventes et le merch. Une vente de CD, de t-shirts ou de beats entre dans ton chiffre d’affaires.
Concerts à l’étranger et artistes étrangers au Mali
Tu joues à l’étranger. Le pays où tu te produis peut retenir un impôt à la source sur ton cachet. Pour éviter de payer deux fois, regarde s’il existe une convention fiscale entre ce pays et le Mali. Selon le guide EAI 2024, le Mali en a signé avec les huit pays de l’UEMOA, la France, le Maroc, la Russie, la Tunisie et Monaco. Garde toujours les justificatifs de retenue.
Tu fais venir un artiste étranger au Mali. Si tu organises un concert avec un artiste non domicilié au Mali, attention : le CGI prévoit une retenue à la source sur les sommes versées aux artistes de théâtre, de musique et autres non domiciliés qui organisent ou font organiser des représentations (articles 94 et 95). La base est réduite d’une déduction forfaitaire de 50 % (article 96) et le taux est fixé à 30 % (article 97, dans la version du CGI publiée par la DGI). C’est l’organisateur qui retient et reverse. Vérifie avec le centre des impôts avant de signer, car une convention fiscale peut modifier ce traitement.
Quel statut juridique choisir ?
Le décret reconnaît ton droit de « créer des entreprises artistiques » (article 14) et renvoie au droit commun pour les associations, les sociétés civiles professionnelles et les groupements d’intérêt économique (GIE) d’artistes (article 42). Voici les options, de la plus légère à la plus structurée.
| Option | Pour qui | Points d’attention |
|---|---|---|
| Artiste en nom propre | Tu débutes, revenus modestes | NIF, déclaration annuelle, impôt synthétique en général |
| Entreprise individuelle | Tu factures régulièrement concerts et prestations | Immatriculation au registre du commerce (RCCM) |
| Société (SARL…) | Tu montes un label, tu produis d’autres artistes | Comptabilité, régime réel possible, statuts |
| Association ou GIE | Collectif, groupe, festival | Gouvernance partagée, règles du droit commun |
Pour l’immatriculation, l’Agence pour la promotion des investissements (API-Mali) propose un guichet unique de création d’entreprise, selon sa présentation officielle 2025. Demande-y la liste des pièces et les frais à jour.
Rappel : si tu produis des enregistrements pour d’autres, tu n’es plus dans le statut d’artiste (article 5 du décret), mais dans une activité d’entreprise. Pour la logique générale de structuration, notre guide comptabilité, fiscalité et statut juridique de l’artiste donne de bons repères, même s’il est écrit pour la France.
Sécurité sociale : INPS, AMO et assurance volontaire
L’article 43 du décret renvoie au Code de prévoyance sociale et à la loi instituant l’Assurance maladie obligatoire (AMO). Il ajoute que les artistes peuvent souscrire des prévoyances retraite, décès et maladie auprès d’assureurs, ou créer et rejoindre des mutuelles.
Selon la fiche du CLEISS sur le régime malien (2025) :
- L’INPS gère, pour le secteur privé, la vieillesse, l’invalidité, les accidents du travail et les prestations familiales.
- La CANAM gère l’AMO et délègue certaines tâches à l’INPS pour le secteur privé.
- Les travailleurs indépendants peuvent adhérer volontairement aux assurances vieillesse, maladie et prestations familiales. L’affiliation prend effet au premier jour du trimestre civil en cours.
- Pour bénéficier de l’AMO, il faut avoir cotisé au moins 6 mois consécutifs. La caisse prend ensuite en charge 70 ou 80 % des frais.
Si tu es salarié (cachet avec lien de subordination), c’est ton employeur qui déclare et cotise. Selon le guide EAI 2024, les taux sur salaire sont notamment de 3,50 % (part patronale) et 3,06 % (part salariale) pour l’AMO, et 5,40 % et 3,60 % pour la vieillesse.
Dans les faits, peu d’artistes sont couverts. Le rapport du Mali à l’UNESCO (2020) évoquait environ 200 artistes affiliés à l’AMO. Si tu vis de ta musique, l’adhésion volontaire est un vrai filet de sécurité.
FAQ : fiscalité et statut de l’artiste au Mali
Existe-t-il un statut de l’artiste au Mali ?
Oui. Le décret n° 2016-0052/P-RM du 15 février 2016 portant statut des artistes définit l’artiste, distingue amateur et professionnel, prévoit une carte professionnelle et fixe les grandes règles fiscales, sociales et de travail.
Comment obtenir la carte professionnelle d’artiste au Mali ?
Le décret de 2016 prévoit qu’elle est délivrée par le ministre de la Culture, dans des conditions fixées par arrêté. Ces conditions ne sont pas publiées en ligne : renseigne-toi auprès de la DNAC à Bamako.
Un artiste malien doit-il déclarer ses revenus ?
Oui. L’article 35 du décret de 2016 oblige l’artiste à déclarer au fisc toute activité artistique dont il peut tirer un profit, même s’il est salarié ou retraité par ailleurs. Les artistes professionnels déclarent au centre des impôts de leur domicile.
Quel est le taux de l’impôt synthétique au Mali ?
Selon la Direction générale des impôts, il est de 3 % du chiffre d’affaires annuel hors taxe, pour les activités réalisant moins de 50 millions de FCFA. Au-delà, c’est le régime du bénéfice réel, avec un impôt de 30 % du bénéfice.
Les droits d’auteur versés par le BUMDA sont-ils imposables ?
Oui. Le décret de 2016 range les droits d’auteur et droits voisins parmi les revenus artistiques. Et le BUMDA doit déclarer à l’administration fiscale les sommes de plus de 10 000 FCFA par an versées à ses membres.
Un artiste indépendant peut-il cotiser à l’INPS ?
Oui, à titre volontaire. Selon le CLEISS, les travailleurs indépendants peuvent adhérer volontairement aux assurances vieillesse, maladie et prestations familiales. L’AMO exige au moins 6 mois consécutifs de cotisations avant prise en charge.
Un cachet est-il un salaire au Mali ?
Ça dépend. Le décret de 2016 prévoit que toute relation de travail rémunérée avec lien de subordination est un contrat de travail, quel que soit son nom ou son montant. Dans ce cas, le cachet est un salaire soumis à l’ITS et aux cotisations sociales.
Un label peut-il bénéficier du statut d’artiste ?
Non. Le décret de 2016 exclut de son champ la production de phonogrammes et de vidéogrammes, l’édition et les entrepreneurs de spectacles. Un label relève du droit commun des entreprises.
Conclusion
Le Mali a posé un vrai cadre pour ses artistes en 2016. Il reste peu connu, et certains volets (carte professionnelle, allègements fiscaux) attendent encore des textes d’application visibles. Mais les règles de base sont claires.
Retiens l’essentiel :
- Déclare toute activité artistique lucrative, amateur ou pro. Commence par obtenir ton NIF.
- Sous 50 millions de FCFA de chiffre d’affaires, c’est en général l’impôt synthétique à 3 %.
- Un cachet avec lien de subordination est un salaire : l’employeur retient l’ITS et cotise.
- Protège-toi : l’adhésion volontaire à l’INPS t’ouvre la retraite et l’AMO.
Pour la vue d’ensemble de tes revenus, lis vivre de sa musique au Mali. Et si tu veux comprendre d’où viennent tes droits avant de les déclarer, commence par le fonctionnement des droits d’auteur et le simulateur de droits.
Tu veux mettre de l’ordre dans tes revenus avant de passer au centre des impôts ? L’équipe Muzisecur accompagne des artistes et des labels : distribution à 2 % de commission, suivi de toutes tes sources de revenus au même endroit, et 0 % sur les droits qu’on t’aide à récupérer. L’appel est gratuit et sans engagement.
Réserver mon diagnostic gratuit →Articles similaires
Déclarer une œuvre à la SONACAM : le guide pas à pas (Cameroun)
Déclarer une chanson à la SONACAM au Cameroun : bulletin en ligne, champs obligatoires, parts entre co-auteurs, délais et erreurs qui bloquent tes droits.
Déclarer une œuvre à l'ONDA en Algérie : le guide pas à pas
Bulletin de déclaration ONDA rubrique par rubrique, co-auteurs et répartition, déclaration en ligne, droits voisins et erreurs qui bloquent tes droits.
Déclarer une œuvre à la SOCODA : la procédure complète en RD Congo
Déclarer une chanson à la SOCODA en RDC : ce que dit la loi, pièces à préparer, co-auteurs et répartition, paiement et erreurs à éviter.