Fiscalité et statut de l'artiste en Guinée : impôts, NIF et protection sociale
En Guinée, tes droits d’auteur sont des bénéfices non commerciaux (BNC), imposables à 25 % du bénéfice au régime du réel, ou couverts par la Taxe professionnelle unique (5 % du chiffre d’affaires) sous 1 milliard GNF. Tes cachets payés par une société ou l’État subissent une retenue de 10 %. Il te faut un NIF. Une loi sur le statut de l’artiste prévoit une carte professionnelle.
Tu fais de la musique en Guinée, tu touches des cachets, des droits du BGDA, un peu de streaming, et tu ne sais pas ce que tu dois au fisc ? C’est normal : personne ne l’explique aux artistes. Résultat, beaucoup ne déclarent rien, jusqu’au jour où une marque, une institution ou un festival leur demande un NIF et une facture.
Ce guide fait le point sur ce que prévoient les textes guinéens : imposition des droits d’auteur et des cachets, régimes fiscaux, statut juridique, NIF, loi sur le statut de l’artiste et protection sociale. On cite chaque article. Mais un guide ne remplace pas un comptable : les taux bougent avec chaque loi de finances.
| En un coup d’œil | Détail |
|---|---|
| Droits d’auteur | Bénéfices non commerciaux (art. 138 du CGI) |
| Impôt sur les BNC | 25 % du bénéfice (art. 150) |
| Petit chiffre d’affaires | TPU de 5 % du chiffre d’affaires sous 1 milliard GNF (art. 275 à 278) |
| Cachets payés par une société, l’État, une ONG | Retenue de 10 % imputable (art. 152 bis) |
| Artiste non résident payé en Guinée | Retenue de 15 % (art. 198) |
| NIF | À demander dans les 30 jours du début de l’activité (art. 5) |
| Statut de l’artiste | Loi adoptée par le CNT le 31 octobre 2025 : carte professionnelle prévue |
Ce que le fisc guinéen regarde chez un artiste
Nos références viennent du Code général des impôts (CGI) mis en ligne par le ministère du Budget. Le fichier publié est un texte compilé de 2021. Les lois de finances votées chaque année peuvent avoir modifié certains taux ou seuils depuis : fais valider les chiffres par la Direction nationale des impôts ou un comptable avant de déclarer.
Un artiste cumule souvent plusieurs types de revenus, traités différemment :
| Revenu | Traitement fiscal |
|---|---|
| Droits d’auteur (BGDA, SACEM, éditeur) | Bénéfices non commerciaux |
| Cachets en indépendant (concert, cérémonie, studio) | Bénéfices non commerciaux, avec retenue de 10 % selon le payeur |
| Salaire (si tu es embauché par une structure) | Impôt sur les traitements et salaires, retenu par l’employeur |
| Ventes (merch, CD) | Activité commerciale, selon ton régime |
Le fisc a aussi des yeux sur tes droits. L’article 22 du CGI oblige les organismes qui encaissent et versent des droits d’auteur à déclarer, avant le 30 avril, les sommes dépassant 1 million GNF par an et par bénéficiaire, avec son nom et son NIF. Les répartitions du BGDA, qui atteignent des milliards de GNF en 2026 (voir notre calendrier de paiement BGDA 2026), entrent dans ce cadre.
Droits d’auteur : des bénéfices non commerciaux
L’article 138 du CGI range parmi les bénéfices non commerciaux « les produits des droits d’auteurs perçus par les écrivains ou compositeurs et par leurs héritiers ou légataires ». Ça couvre ce que te verse le BGDA, mais aussi un éditeur ou une société étrangère.
Le bénéfice imposable, c’est tes recettes moins tes dépenses professionnelles (article 139) : location de studio, matériel, transport pour les concerts, frais de promotion. Garde chaque facture : c’est elle qui fait baisser l’impôt. Si tu es beatmaker, notre guide pour déclarer ses revenus de beatmaker liste les dépenses typiques à suivre, même s’il est écrit pour le cadre français.
Le taux de l’impôt sur les BNC est de 25 % dans le texte publié (article 150). Exemple simple : 20 millions GNF de recettes et 8 millions GNF de dépenses justifiées donnent 12 millions GNF de bénéfice, soit 3 millions GNF d’impôt au taux de 25 %.
Bon à savoir : l’article 150 bis prévoit un abattement de 50 % pendant 3 ans, puis 25 % la quatrième année, pour les contribuables BNC adhérents d’un centre de gestion agréé (CGA). Si tu passes au réel, renseigne-toi sur les CGA actifs près de chez toi.
Pour bien déclarer tes œuvres en amont et toucher ces droits, lis notre guide pour déclarer une œuvre au BGDA.
Cachets et prestations : la retenue de 10 %
Quand tu es payé pour un concert, une animation ou une session par certains payeurs, l’impôt est en partie prélevé à la source. L’article 152 bis du CGI oblige à retenir 10 % du montant brut hors TVA les payeurs suivants, quand ils rémunèrent « des musiciens, artistes, sportifs ou conférenciers » non salariés :
- les sociétés soumises à l’impôt sur les sociétés ;
- l’État et les collectivités locales ;
- les établissements publics industriels et commerciaux ;
- les universités et instituts, publics ou privés ;
- les ONG.
La même retenue s’applique aux paiements faits aux organisateurs de spectacles.
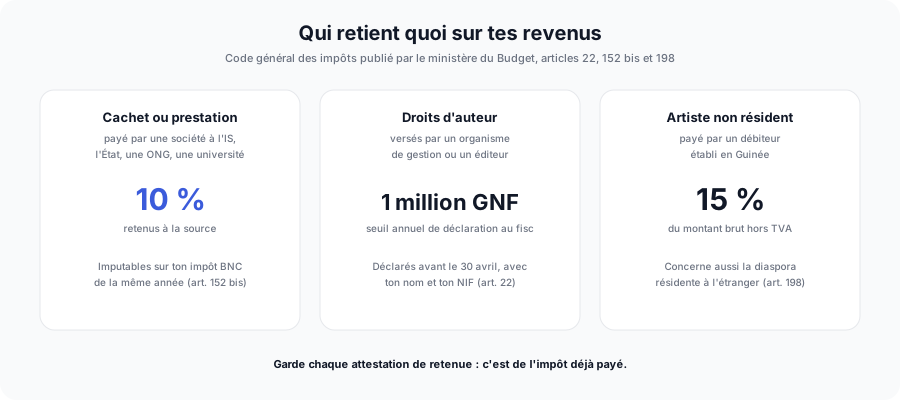
Ces 10 % ne sont pas perdus : ils s’imputent sur ton impôt BNC de la même année. Si la retenue dépasse ton impôt, l’excédent n’est pas reportable et devient définitif. Demande donc toujours une attestation de retenue au payeur. Sans elle, tu ne peux pas prouver que tu as déjà payé.
Un exemple : une banque te paie 5 millions GNF pour animer une soirée. Elle verse 4,5 millions GNF et reverse 500 000 GNF aux impôts en ton nom.
TPU ou régime du réel : quel régime pour toi ?
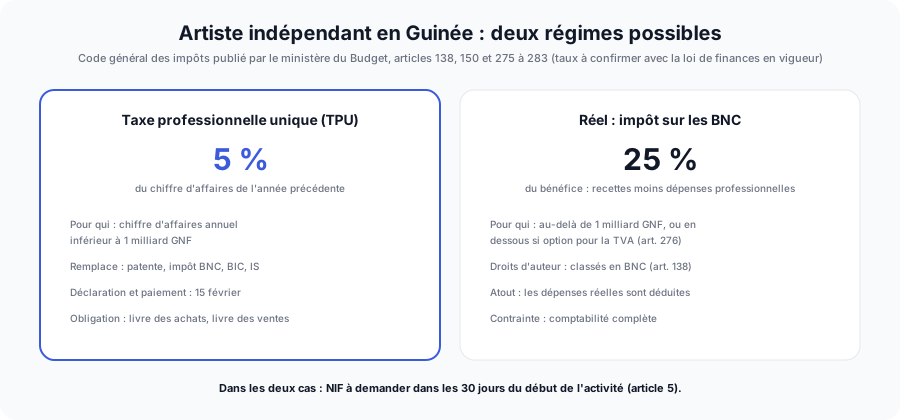
Le CGI prévoit un régime simplifié pour les petites activités : la Taxe professionnelle unique (TPU). Dans le texte publié :
- elle concerne les personnes physiques ou morales qui réalisent moins de 1 milliard GNF de chiffre d’affaires annuel (article 275) ;
- elle remplace la patente, l’impôt sur les BNC, l’impôt sur les BIC et l’impôt sur les sociétés, entre autres ;
- son taux est de 5 % du chiffre d’affaires de l’année précédente (article 278) ;
- tu déclares et paies au plus tard le 15 février (articles 280 et 283) ;
- tu tiens un livre des achats et un livre des ventes ou prestations (article 281).
Attention au piège : si tu ne déposes pas ta déclaration au 15 février, l’administration évalue elle-même ton chiffre d’affaires, à partir de tes locaux, ton matériel, ta clientèle et même ton train de vie (article 282). Pour un artiste visible sur les réseaux, ce n’est jamais une bonne nouvelle.
| Critère | TPU | Réel (impôt BNC) |
|---|---|---|
| Base | Chiffre d’affaires | Bénéfice (recettes moins dépenses) |
| Taux dans le texte publié | 5 % | 25 % |
| Seuil | Moins de 1 milliard GNF | Au-delà, ou sur option TVA (art. 276) |
| Comptabilité | Livres d’achats et de ventes | Comptabilité complète |
| Intéressant si | Tu as peu de dépenses | Tu as beaucoup de dépenses (studio, tournée, équipe) |
Petit calcul pour comparer : avec 20 millions GNF de chiffre d’affaires, la TPU coûte 1 million GNF. Au réel, il faudrait un bénéfice inférieur à 4 millions GNF pour payer moins, donc plus de 16 millions GNF de dépenses. Pour la plupart des artistes qui démarrent, la TPU est plus simple et moins chère. Fais valider ton choix par un comptable.
Quel statut juridique choisir ?
En ton nom propre
Tu factures en ton nom, avec ton NIF. C’est le plus simple pour démarrer. Tes revenus sont imposés selon ton régime (TPU ou réel), et tes biens personnels répondent des dettes de l’activité.
Entreprise individuelle ou entreprenant
La Guinée est membre de l’OHADA, dont l’Acte uniforme relatif au droit commercial général prévoit le statut d’entreprenant, une formule déclarative très légère pour les petites activités. L’entreprise individuelle immatriculée au registre du commerce (RCCM) est l’autre option. Les formalités passent par le guichet unique de l’APIP (Agence de promotion des investissements privés), qui a lancé dès 2018 sa plateforme en ligne SYNERGUI pour dématérialiser la création d’entreprise (Guinéenews). Les frais et délais actuels ne sont pas publiés de façon claire : demande-les directement à l’APIP.
Société
Une SARL (ou SARLU si tu es seul) a du sens si tu crées un label, si tu emploies une équipe, si tu signes des contrats importants ou si tu veux séparer ton patrimoine. Plus de formalités, plus de frais de comptabilité, mais une image plus solide auprès des partenaires. Avant de signer avec des partenaires, passe en revue les contrats indispensables de l’artiste indépendant.
| Statut | Pour qui | Point fort | Limite |
|---|---|---|---|
| Nom propre | Tu démarres | Simplicité | Pas de séparation des patrimoines |
| Entreprenant ou entreprise individuelle | Activité régulière | Formalités légères, factures en règle | Responsabilité personnelle |
| SARL ou SARLU | Label, équipe, gros contrats | Crédibilité, patrimoine séparé | Coût et comptabilité |
Les logiques de choix sont proches de celles d’un artiste en France : notre guide comptabilité, fiscalité et statut juridique de l’artiste indépendant détaille le raisonnement.
Le NIF et l’immatriculation
L’article 5 du CGI oblige toute personne physique ou morale résidente qui exerce une activité économique en Guinée à disposer d’un Numéro d’identification fiscale (NIF). La demande doit être faite dans les 30 jours qui suivent le début de l’activité. Le NIF permanent est délivré par la Direction nationale des impôts depuis 2019 (Guinéenews).
Pourquoi c’est important pour un artiste :
- les marques, banques, opérateurs et institutions demandent une facture avec NIF avant de payer ;
- le BGDA déclare au fisc les droits qu’il te verse, avec ton NIF (article 22) ;
- les payeurs qui te versent plus de 5 millions GNF par an en commissions, honoraires ou rémunérations doivent aussi les déclarer avec ton identité (article 22).
Autrement dit : le fisc peut voir une partie de tes revenus, que tu les déclares ou non.
La loi sur le statut de l’artiste et la carte professionnelle
C’est la nouveauté majeure. Le vendredi 31 octobre 2025, le Conseil national de la transition (CNT) a adopté quatre lois consacrées à la culture, dont une loi sur le statut de l’artiste et des professionnels de la culture (Guinéenews, 1er novembre 2025). Selon ce compte rendu, le texte :
- reconnaît officiellement le métier d’artiste ;
- assure une protection sociale aux artistes et professionnels ;
- crée une carte professionnelle ;
- crée un répertoire national des métiers artistiques.
Les trois autres lois portent sur les instruments traditionnels, les spectacles vivants et les métiers du cinéma.
Ce qu’on ne sait pas encore : à la date de rédaction, nous n’avons trouvé ni le texte promulgué au Journal officiel, ni les conditions d’attribution de la carte professionnelle, ni son coût. Renseigne-toi auprès du ministère de la Culture, du Tourisme et de l’Artisanat et de ta faîtière avant de payer qui que ce soit pour une « carte d’artiste ».
En attendant, ta carte de membre du BGDA (le badge facturé 100 000 GNF à l’adhésion) reste la preuve la plus courante de ton activité de créateur. Le détail est dans notre guide d’adhésion au BGDA.
Protection sociale : ce qui existe en 2026
La protection sociale des artistes guinéens se construit surtout autour du BGDA et des pouvoirs publics.
- Couverture santé : en avril 2026, le BGDA indiquait que près de 2 000 artistes et professionnels de la culture bénéficient d’une couverture santé, grâce à une police d’assurance voulue par le chef de l’État (BGDA, 26 avril 2026).
- Assurance maladie des membres : le 2 juillet 2026, le BGDA a présenté aux faîtières artistiques la mise en œuvre de l’assurance maladie de leurs membres, grâce à un partenariat avec NSIA Assurance (BGDA).
- Fonds sociaux : le règlement de répartition du BGDA prévoit des retenues pour un fonds des œuvres sociales, et les droits prescrits sont reversés à son fonds social.
- CNSS : la Caisse nationale de sécurité sociale couvre d’abord les salariés. Si une structure t’embauche (même pour un contrat court), c’est à elle de te déclarer. En indépendant, renseigne-toi directement auprès de la CNSS sur les possibilités d’affiliation.
Le volet « protection sociale » de la loi sur le statut de l’artiste devrait compléter ce dispositif une fois ses textes d’application publiés.
Revenus de l’étranger et diaspora
Tu vis en Guinée et tu es payé de l’étranger (streaming, droits SACEM, concerts) : ces revenus restent à déclarer en Guinée si tu y as ta résidence fiscale (foyer permanent ou plus de six mois par an, selon l’article 4 du CGI). Côté États-Unis, la Guinée ne figure pas dans la liste des conventions fiscales américaines : une retenue peut s’appliquer à la part américaine de tes revenus de streaming. Remplis honnêtement le formulaire W-8BEN que te demande ton distributeur. Notre guide sur le W-8BEN chez TuneCore explique la mécanique.
Tu vis à l’étranger et tu viens jouer en Guinée : si tu n’as pas ta résidence fiscale en Guinée, l’organisateur établi en Guinée doit retenir 15 % du montant brut hors TVA de ta prestation (article 198). Négocie ton cachet en net ou en brut en connaissance de cause.
Pour la partie paiement (distributeurs, conversion en GNF, mobile money), tout est dans notre guide pour mettre ta musique sur Spotify depuis la Guinée. Et pour la vue d’ensemble de tes revenus, lis vivre de sa musique en Guinée.
FAQ : fiscalité et statut de l’artiste en Guinée
Les droits d’auteur sont-ils imposables en Guinée ?
Oui. Le Code général des impôts guinéen classe les produits des droits d’auteur perçus par les écrivains, les compositeurs et leurs héritiers parmi les bénéfices non commerciaux (article 138). Le texte publié par le ministère du Budget fixe le taux de l’impôt sur les BNC à 25 % du bénéfice (article 150).
Qu’est-ce que la retenue de 10 % sur les cachets ?
Selon l’article 152 bis du Code général des impôts, les sociétés à l’impôt sur les sociétés, l’État, les collectivités, les ONG et les universités qui paient un musicien ou un artiste non salarié doivent retenir 10 % du montant brut hors TVA. Cette retenue s’impute sur ton impôt BNC de la même année.
Qu’est-ce que la Taxe professionnelle unique (TPU) ?
C’est un impôt simplifié prévu pour les personnes qui réalisent moins de 1 milliard GNF de chiffre d’affaires par an. Dans le texte publié par le ministère du Budget, son taux est de 5 % du chiffre d’affaires de l’année précédente, et elle remplace notamment la patente et l’impôt sur les BNC.
Existe-t-il une carte professionnelle d’artiste en Guinée ?
Une loi sur le statut de l’artiste et des professionnels de la culture, adoptée par le CNT le 31 octobre 2025, prévoit une carte professionnelle et un répertoire national des métiers artistiques. À la date de rédaction, nous n’avons pas trouvé les modalités de délivrance publiées : renseigne-toi auprès du ministère de la Culture, du Tourisme et de l’Artisanat.
Faut-il un NIF pour être payé comme artiste en Guinée ?
Le Code général des impôts impose un NIF à toute personne résidente qui exerce une activité économique en Guinée, à demander dans les 30 jours du début de l’activité (article 5). En pratique, organisateurs, marques et institutions le demandent pour te payer sur facture.
Un artiste guinéen de la diaspora est-il taxé quand il joue en Guinée ?
S’il n’a pas sa résidence fiscale en Guinée, un débiteur établi en Guinée qui le paie pour une prestation doit appliquer une retenue à la source de 15 % du montant brut hors TVA, selon l’article 198 du Code général des impôts.
Les artistes guinéens ont-ils une couverture santé ?
Le BGDA indiquait en avril 2026 que près de 2 000 artistes et professionnels de la culture bénéficiaient d’une couverture santé, et il a présenté en juillet 2026 une assurance maladie pour ses membres en partenariat avec NSIA Assurance. Renseigne-toi auprès du BGDA et de ta faîtière pour les conditions.
Conclusion
Être en règle avec le fisc guinéen, ce n’est pas compliqué une fois qu’on a compris trois choses :
- Tes droits d’auteur et tes cachets sont des revenus : BNC au réel, ou TPU si ton chiffre d’affaires reste sous 1 milliard GNF.
- Une partie est déjà prélevée (10 % sur certains cachets) : garde toutes les attestations.
- Le NIF est la clé : il te permet de facturer, d’être payé par les institutions et de prouver ton activité.
Surveille aussi la mise en œuvre de la loi sur le statut de l’artiste : la carte professionnelle et la protection sociale qu’elle promet peuvent changer ta situation. Et fais toujours valider tes choix par un comptable guinéen, car les lois de finances modifient les taux chaque année.
Tu veux structurer tes revenus d’artiste ?
Muzisecur aide les artistes africains et de la diaspora à organiser leurs revenus : distribution, droits à l’international, subventions. Muzisecur prend 2 % sur la distribution, et 0 % sur les subventions et les droits qu’il te fait récupérer.
Réserver un appel découverte →Articles similaires
Fiscalité et statut de l'artiste en Côte d'Ivoire : impôts, régimes et protection sociale
Artiste en Côte d'Ivoire : statut de l'artiste, carte professionnelle, entreprenant ou société, régimes fiscaux, retenues sur tes droits, RSTI et CMU.
Fiscalité et statut de l'artiste en RDC : impôts, entreprise et protection sociale
Artiste en RDC : impôt sur tes droits d'auteur et tes cachets, micro-entreprise à 30 000 FC, décret sur le statut de l'artiste, carte de santé et CNSS.
Fiscalité et statut de l'artiste en Tunisie : impôts, carte pro et CNSS
Retenue de 5 % sur cachets et droits, barème IRPP, carte professionnelle, loi 2026-8 sur l'artiste, CNSS à 14,71 % : le guide du musicien en Tunisie.