Fiscalité et statut de l'artiste en RDC : impôts, entreprise et protection sociale
En RDC, un artiste paie l’impôt selon la nature de chaque revenu. Tes droits d’auteur relèvent de l’impôt mobilier (20 % du montant net, retenu à la source). Tes cachets de salarié relèvent de l’impôt sur les rémunérations. Si tu factures en indépendant, tu paies l’impôt sur les bénéfices et profits : 30 000 FC par an en micro-entreprise, 2 % du chiffre d’affaires en petite entreprise. Un décret sur le statut de l’artiste existe depuis juin 2025.
En un coup d’œil
| Sujet | Ce qu’il faut retenir |
|---|---|
| Droits d’auteur | Impôt mobilier : 20 % du net, charges forfaitaires de 30 % à défaut de justificatifs |
| Cachet salarié | Impôt professionnel sur les rémunérations, retenu par l’employeur |
| Micro-entreprise | Chiffre d’affaires ≤ 10 millions FC : forfait de 30 000 FC par an |
| Petite entreprise | De 10 à 80 millions FC : 2 % du chiffre d’affaires (services) |
| Droit commun | À partir de 80 millions FC : 30 % du bénéfice, minimum 1 % du CA |
| TVA | Obligatoire à partir de 80 millions FC de chiffre d’affaires annuel |
| Statut de l’artiste | Décret signé le 24 juin 2025 |
| Santé | Cartes de santé pour artistes lancées le 23 janvier 2026 |
Tu commences à gagner de l’argent avec ta musique. Des cachets, un contrat avec une marque, un premier paiement de la SOCODA, des revenus de streaming qui arrivent en dollars. Et une question revient : « Est-ce que je dois déclarer tout ça ? À qui ? Combien ? »
Ce guide fait le point avec les textes publiés par la Direction générale des impôts (DGI) et les annonces officielles du ministère de la Culture. Les règles fiscales changent avec chaque loi de finances : fais toujours valider ta situation par un comptable installé en RDC.
Le principe : quels revenus sont imposés, et comment
Le système fiscal congolais repose sur des impôts cédulaires : chaque catégorie de revenu a son impôt. Le texte de base est l’ordonnance-loi n° 69/009 du 10 février 1969, modifiée depuis, reprise dans le Code des impôts publié par la DGI.
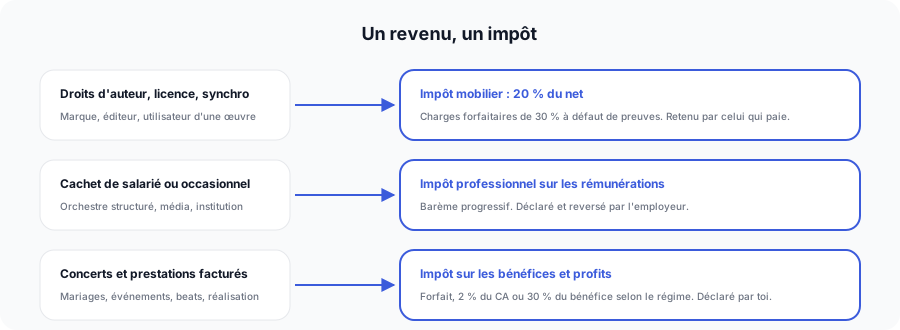
Pour un artiste, trois impôts comptent :
| Ton revenu | L’impôt concerné | Qui le paie à la DGI |
|---|---|---|
| Droits d’auteur, licences, synchro | Impôt mobilier (IM) | Celui qui te paie, par retenue à la source |
| Cachet en tant que salarié ou occasionnel | Impôt professionnel sur les rémunérations (IPR) | L’employeur, par retenue |
| Concerts facturés, prestations, ventes | Impôt sur les bénéfices et profits (IBP) | Toi, par déclaration |
Pour être en règle, tu as besoin d’un numéro d’identification fiscale (NIF). La DGI propose une demande en ligne sur son service e-NIF. C’est aussi ce numéro qui te permettra d’obtenir une attestation fiscale, exigée par exemple dans les dossiers de financement du Fonds de promotion culturelle.
Droits d’auteur : l’impôt mobilier de 20 %
C’est le point que la plupart des artistes ignorent. Le Code des impôts (article 13, 8°) soumet à l’impôt mobilier les redevances, définies comme les rémunérations de toute nature payées « pour l’usage ou la concession de l’usage d’un droit d’auteur sur une œuvre littéraire, artistique ou scientifique ».
Selon le dépliant de la DGI d’août 2025 :
- Le taux est de 20 % de la base de calcul ;
- La base est le montant net : le brut moins les charges engagées, ou, à défaut de preuves, moins un forfait de 30 % ;
- L’impôt est supporté par le bénéficiaire (toi), mais retenu et reversé par les sociétés et personnes qui paient ces revenus ;
- Le reversement se fait dans les 15 jours qui suivent le mois du paiement.
Exemple chiffré. Une marque te paie 1 000 USD pour utiliser ta chanson dans une pub. Sans justificatif de charges, la base est de 1 000 − 30 % = 700 USD. L’impôt mobilier est de 20 % × 700 = 140 USD. Tu reçois 860 USD, et l’entreprise doit te remettre une preuve de la retenue.
Et les droits versés par la SOCODA ? Le Fonds de promotion culturelle prélève, selon son barème, 5 % sur les revenus des artistes distribués par la SOCODA, au titre de la redevance ad valorem instituée par l’ordonnance-loi n° 87-013 du 3 avril 1987 (FPC). Pour l’impôt mobilier, la SOCODA ne publie pas sa pratique. Demande lors du paiement si une retenue est opérée et réclame un justificatif. Le déroulé des paiements est dans notre calendrier des paiements SOCODA.
À retenir : un contrat de synchro, de licence ou d’édition doit préciser qui retient l’impôt mobilier. Négocie un montant net ou brut, mais en le sachant.
Cachets et concerts : salaire ou profit ?
Tout dépend de la façon dont tu es payé.
Si tu es payé comme salarié ou travailleur occasionnel, sans contrat d’entreprise, ton cachet est une rémunération. Selon la DGI, l’IPR vise les personnes rétribuées par un tiers « sans être liées par un contrat d’entreprise », y compris les travailleurs occasionnels. C’est l’employeur (orchestre structuré, organisateur, télé) qui déclare et reverse l’impôt. Le barème de l’IPR est progressif : demande ta fiche de paie.
Si tu factures tes prestations (concert, mariage, featuring, beat, réalisation), tu exerces une activité indépendante. L’IBP vise les « profits, quelle que soit leur dénomination, des professions libérales » et des autres occupations lucratives (DGI, dépliant IBP d’août 2025). C’est à toi de déclarer.
Beaucoup de cachets sont payés en cash, sans papier. C’est un risque : sans trace, tu ne peux ni prouver tes revenus, ni contester un impayé. Notre guide vivre de sa musique en RDC insiste sur ce point : devis écrit et acompte, même pour un mariage.
Micro-entreprise ou petite entreprise : le régime qui te concerne
Bonne nouvelle : un artiste indépendant qui démarre n’est pas taxé comme une grande entreprise. L’ordonnance-loi n° 13/006 du 23 février 2013 crée un régime pour les entreprises de petite taille, et son article 3 y inclut expressément les professions libérales.
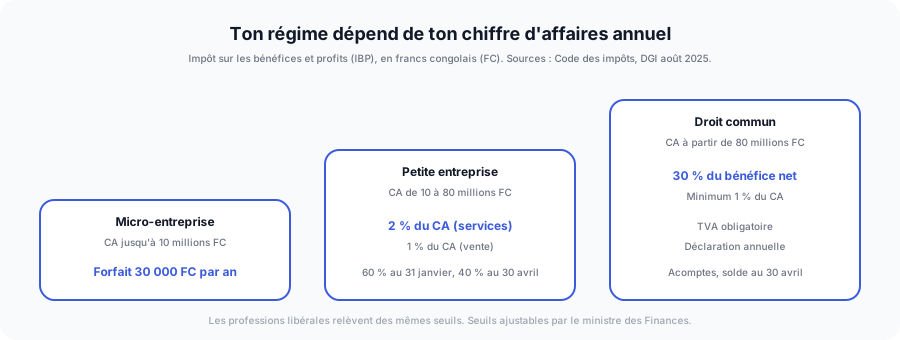
| Régime | Chiffre d’affaires annuel | Impôt (IBP) | Échéances |
|---|---|---|---|
| Micro-entreprise | Jusqu’à 10 000 000 FC | Forfait de 30 000 FC par an | Au plus tard le 30 avril N+1 |
| Petite entreprise | De 10 000 000 à 80 000 000 FC | 2 % du CA (services), 1 % (vente) | 60 % au 31 janvier, 40 % au 30 avril N+1 |
| Droit commun | À partir de 80 000 000 FC | 30 % du bénéfice net, minimum 1 % du CA | Acomptes, solde au 30 avril N+1 |
Sources : Code des impôts (ordonnance-loi n° 13/006, articles 2, 3, 6, 7 et 11) et dépliant IBP de la DGI, août 2025.
Quelques précisions utiles :
- Un musicien qui vend surtout des prestations (concerts, sessions, réalisation) relève du taux « services », soit 2 % en petite entreprise. Si tu vends aussi du merch, les chiffres d’affaires se cumulent et sont imposés selon l’activité principale.
- Les petites entreprises doivent tenir une comptabilité simplifiée. Un cahier de recettes et dépenses tenu à jour, avec les factures, est le minimum.
- La TVA n’est obligatoire qu’à partir de 80 000 000 FC de chiffre d’affaires annuel, avec une option possible en dessous.
- Les seuils peuvent bouger. Le ministre des Finances est habilité à les réajuster (article 14). Vérifie-les chaque année.
Nom propre ou société : choisir ton statut juridique
Tu as trois options principales.
1. Rester en nom propre. C’est le point de départ de presque tous les artistes. Tu te fais identifier à la DGI, tu déclares tes revenus, et tu relèves de la micro-entreprise tant que ton chiffre d’affaires reste sous 10 millions de FC. Simple, peu coûteux.
2. Créer une entreprise individuelle (Ets). Tu t’immatricules au registre du commerce (RCCM). Ça rassure les marques, les hôtels et les organisateurs qui veulent une facture en bonne et due forme. Mais tes biens personnels et professionnels restent mêlés.
3. Créer une société (SARL ou SARLU). Utile si tu montes un label, une maison d’édition ou une structure de booking, ou si tu travailles avec des associés. Les comptes sont séparés, la société paie l’IBP selon son régime.
Les formalités passent par le Guichet unique de création d’entreprise (GUCE), créé par le décret n° 14/014 du 8 mai 2014, qui regroupe le greffe du RCCM, l’identification et les impôts (Financial Afrik). Les frais ne sont pas publiés de façon officielle en ligne : demande un devis au guichet.
| Ta situation | Statut conseillé |
|---|---|
| Premiers concerts, revenus irréguliers | Nom propre, NIF, micro-entreprise |
| Contrats réguliers avec marques et organisateurs | Entreprise individuelle |
| Label, édition, plusieurs artistes, associés | Société (SARL ou SARLU) |
Le statut de l’artiste : le décret de juin 2025
Pendant des décennies, la RDC n’avait pas de texte qui reconnaissait le métier d’artiste. C’est en train de changer.
- 7 mars 2025 : le Conseil des ministres adopte le projet de décret portant statut de l’artiste et du professionnel de la culture, porté par la ministre de la Culture, Arts et Patrimoine, Yolande Elebe (ACP, 8 mars 2025).
- 24 juin 2025 : le décret est signé par le gouvernement (ACP, 20 septembre 2026).
- 2026 : un recensement national des artistes est lancé, d’abord à Kinshasa puis dans les provinces, présenté comme une étape clé de l’application du décret (Music In Africa).
Selon le ministère, le texte couvre les artistes du spectacle, des arts visuels, de la mode, de la publicité, les techniciens et les entrepreneurs culturels. Il traite notamment :
- du contrat artistique et de la rémunération ;
- de la protection sociale et de dispositions fiscales ;
- de l’organisation professionnelle et des licences d’entrepreneur culturel ;
- du travail des enfants et de la dignité des femmes dans le spectacle ;
- de dispositions pénales.
Le numéro du décret et le détail de ses mesures fiscales n’ont pas été publiés en ligne à ce jour. Ce qu’on peut en retenir dès maintenant : le contrat écrit devient la base de toute collaboration. Si tu joues dans un orchestre sans contrat, c’est le moment d’en demander un. Notre guide des contrats indispensables pour les artistes te donne les bases.
Carte d’artiste, carte de santé et sécurité sociale
La carte d’artiste. Elle est demandée dans certains dossiers officiels, par exemple pour un financement du Fonds de promotion culturelle. Mais aucune procédure officielle de délivrance n’est publiée en ligne à ce jour. Renseigne-toi auprès du ministère de la Culture, Arts et Patrimoine ou de ton organisation professionnelle, et participe au recensement en cours.
La carte de santé. Le 23 janvier 2026, la ministre Yolande Elebe a lancé la remise de cartes de santé aux artistes, mises en œuvre par le Fonds d’assistance sociale aux artistes et écrivains congolais (FASAEC). La première a été remise au chanteur Jeannot Bombenga (AllAfrica, 28 janvier 2026). Les conditions d’éligibilité et l’étendue de la couverture n’ont pas été publiées.
La sécurité sociale. Le régime général relève de la Caisse nationale de sécurité sociale (CNSS), qui a remplacé l’INSS en application de la loi n° 16/009 du 15 juillet 2016, entrée en vigueur le 15 juillet 2018 (note de la FEC, septembre 2018). Elle couvre les risques professionnels, les pensions et les prestations aux familles.
En pratique :
- Si tu es salarié (orchestre structuré, média, institution), ton employeur doit t’affilier à la CNSS.
- Si tu es indépendant, aucun dispositif spécifique aux artistes n’est publié à ce jour. Renseigne-toi directement auprès de la CNSS sur les possibilités d’affiliation.
Revenus de l’étranger et diaspora
Une grande partie des revenus traçables d’un artiste congolais vient de l’étranger : streaming, concerts en Europe, droits collectés par la SACEM ou la SABAM.
Les concerts à l’étranger. Les conventions fiscales suivent la règle classique : les revenus d’un musicien sont imposables dans le pays où il se produit. C’est ce que prévoit l’article 16 de la convention entre la RDC et la Belgique signée à Bruxelles le 23 mai 2007, reproduite dans le Code des impôts. Cette même convention plafonne à 10 % l’impôt prélevé dans le pays d’origine sur les redevances versées à un résident de l’autre pays (article 12).
Les artistes étrangers qui jouent en RDC. Les sommes payées pour des prestations de services fournies par des personnes non établies en RDC supportent un impôt professionnel de 14 % (article 83 de l’ordonnance-loi n° 69/009, dans le Code des impôts). Si tu organises un concert avec un artiste ou un ingénieur du son venu de l’étranger, renseigne-toi avant de le payer.
Le streaming. Ton distributeur te demandera un formulaire fiscal américain (W-8BEN) pour limiter la retenue sur les revenus venus des États-Unis. Le principe est expliqué dans notre article sur TuneCore, le W-8BEN et la fiscalité. Le circuit complet de paiement en RDC (dollars, mobile money) est dans notre guide mettre sa musique sur Spotify depuis la RDC.
Les droits d’auteur collectés en Europe. Si tes titres tournent en France ou en Belgique, la SACEM ou la SABAM collectent. Pour qu’ils arrivent jusqu’à toi, il faut que tes œuvres soient correctement déclarées à la SOCODA, ou que tu sois membre d’une société européenne si tu y résides.
Le calendrier fiscal à retenir
| Échéance | Qui est concerné | Ce qu’il faut faire |
|---|---|---|
| Chaque mois, sous 15 jours | Celui qui paie des redevances | Reverser l’impôt mobilier retenu |
| 31 janvier N+1 | Petite entreprise | Déclarer et payer 60 % de l’IBP |
| 30 avril N+1 | Petite entreprise | Payer les 40 % restants |
| 30 avril N+1 | Micro-entreprise | Payer le forfait de 30 000 FC |
| 30 avril N+1 | Régime de droit commun | Déclarer l’IBP et payer le solde |
Le site de la DGI publie aussi un calendrier des échéances fiscales, à consulter chaque début d’année.
FAQ : fiscalité et statut de l’artiste en RDC
Les droits d’auteur sont-ils imposés en RDC ?
Oui. Le Code des impôts range les rémunérations payées pour l’usage d’un droit d’auteur parmi les redevances soumises à l’impôt mobilier, au taux de 20 % du montant net. À défaut de justificatifs, les charges sont fixées forfaitairement à 30 % du brut. L’impôt est retenu à la source par celui qui paie.
Combien paie une micro-entreprise d’artiste en RDC ?
Selon la DGI (dépliant d’août 2025), une micro-entreprise, c’est-à-dire un chiffre d’affaires annuel ne dépassant pas 10 millions de francs congolais, paie un forfait annuel de 30 000 FC au titre de l’impôt sur les bénéfices et profits, au plus tard le 30 avril de l’année suivante.
Un musicien qui facture ses concerts est-il une petite entreprise ?
S’il facture en indépendant et que son chiffre d’affaires dépasse 10 millions de FC sans atteindre 80 millions, il relève en principe du régime des petites entreprises : 2 % du chiffre d’affaires pour une activité de services, payés en deux fois (31 janvier et 30 avril).
Existe-t-il un statut officiel de l’artiste en RDC ?
Oui. Le décret portant statut de l’artiste et du professionnel de la culture a été adopté en Conseil des ministres le 7 mars 2025 et signé le 24 juin 2025. Il encadre le contrat artistique, la rémunération, la protection sociale et des dispositions fiscales. Un recensement national des artistes est en cours.
Comment obtenir une carte d’artiste en RDC ?
Aucune procédure officielle de délivrance n’est publiée en ligne à ce jour. La carte d’artiste est pourtant exigée, par exemple, dans les dossiers de financement du Fonds de promotion culturelle. Renseigne-toi auprès du ministère de la Culture, Arts et Patrimoine ou de ton organisation professionnelle.
Les artistes ont-ils une couverture santé en RDC ?
Le ministère de la Culture a lancé le 23 janvier 2026 la remise de cartes de santé aux artistes, via le Fonds d’assistance sociale aux artistes et écrivains congolais (FASAEC). Les conditions d’accès et l’étendue de la couverture n’ont pas été publiées.
Faut-il créer une société pour être artiste en RDC ?
Non. Tu peux commencer en ton nom propre. Une entreprise individuelle ou une société (SARL, SARLU) devient utile quand tes revenus sont réguliers ou que tu signes avec des marques et des organisateurs qui exigent une facture. Les formalités passent par le Guichet unique de création d’entreprise.
Un artiste étranger qui joue en RDC est-il imposé ?
Les prestations de services fournies par des personnes non établies en RDC supportent un impôt professionnel de 14 % sur les sommes payées. Les conventions fiscales, comme celle signée avec la Belgique en 2007, prévoient que les revenus d’un musicien sont imposables dans le pays où il se produit.
Aller plus loin
- Tes droits : adhérer à la SOCODA, puis déclarer tes œuvres.
- Être payé : le calendrier des paiements SOCODA 2026.
- Tes revenus : vivre de sa musique en RDC, et le simulateur de droits pour estimer ce que rapportent tes diffusions.
Muzisecur accompagne des artistes et des labels, au Congo comme dans la diaspora, sur la distribution digitale et la collecte de leurs droits. On prend 2 % sur la distribution, et rien sur les subventions ni sur les droits qu’on t’aide à récupérer. Si tu veux mettre de l’ordre dans tes revenus avant qu’ils ne grossissent, réserve un échange.
Aucun engagement. C’est un échange, pas une vente.
Réserver mon diagnostic gratuit →Articles similaires
Fiscalité et statut de l'artiste en Guinée : impôts, NIF et protection sociale
Artiste en Guinée : impôt sur tes droits d'auteur et tes cachets, TPU ou réel, NIF, statut juridique, loi sur le statut de l'artiste et protection sociale.
Fiscalité et statut de l'artiste en Côte d'Ivoire : impôts, régimes et protection sociale
Artiste en Côte d'Ivoire : statut de l'artiste, carte professionnelle, entreprenant ou société, régimes fiscaux, retenues sur tes droits, RSTI et CMU.
Fiscalité et statut de l'artiste en Tunisie : impôts, carte pro et CNSS
Retenue de 5 % sur cachets et droits, barème IRPP, carte professionnelle, loi 2026-8 sur l'artiste, CNSS à 14,71 % : le guide du musicien en Tunisie.