Fiscalité et statut de l'artiste en Tunisie : impôts, carte pro et CNSS
En Tunisie, un artiste est en général imposé dans la catégorie des bénéfices des professions non commerciales, au barème progressif (0 % jusqu’à 5 000 DT). Ses cachets et ses droits versés par l’OTDAV subissent une retenue à la source de 5 %. Il cotise à la CNSS dans le régime des artistes (14,71 %). La carte professionnelle relève du ministère des Affaires culturelles, réformée par la loi n° 2026-8.
Tu joues dans les festivals, tu fais des mariages, tu touches des droits de l’OTDAV et des revenus de streaming. Mais tu ne sais pas comment tout ça est imposé, ni si tu dois cotiser quelque part ? Tu n’es pas seul. Et l’année 2026 a changé la donne avec une loi sur le statut de l’artiste.
Ce guide rassemble ce que disent le Code de l’IRPP et de l’IS, la CNSS et le ministère des Affaires culturelles. Il ne remplace pas un expert-comptable, mais il te donne les bonnes questions à lui poser.
Fiscalité et statut de l’artiste en Tunisie en un coup d’œil
| Question | Réponse courte |
|---|---|
| Catégorie d’impôt | Bénéfices des professions non commerciales (articles 21 et 22 du Code de l’IRPP) |
| Sans comptabilité | Option pour un bénéfice forfaitaire de 80 % des recettes brutes |
| Retenue sur cachets et droits | 5 % (article 52), contre 10 % pour les honoraires classiques |
| Barème | 0 % jusqu’à 5 000 DT, puis de 15 % à 40 % (loi de finances 2025) |
| Auto-entrepreneur | Plafond 75 000 DT, mais professions non commerciales exclues depuis 2023 |
| Carte professionnelle | Direction de la musique et de la danse, sur examen |
| Nouvelle loi | Loi n° 2026-8 du 13 mai 2026, JORT n° 48 du 14 mai 2026 |
| Sécurité sociale | Régime CNSS artistes : 14,71 %, de 149,454 DT à 1 345,082 DT par mois en 2026 |
Tes revenus d’artiste aux yeux du fisc
Le Code de l’IRPP range dans les professions non commerciales les bénéfices des professions libérales et de « toutes les occupations ou exploitations non commerciales à but lucratif » (article 21). C’est en général là que tombent les cachets d’un musicien indépendant et ses droits.
Comment se calcule le bénéfice ? L’article 22 prévoit deux façons :
- Au réel : recettes de l’année moins les charges nécessaires à l’activité (instruments, studio, déplacements, matériel). Il faut tenir une comptabilité.
- Au forfait : à défaut, tu peux opter, lors de ta déclaration, pour un bénéfice forfaitaire égal à 80 % de tes recettes brutes. Autrement dit, 20 % de tes recettes sont considérés comme des charges.
Attention à un piège : une fois imposé au régime réel une année, ce régime devient définitif, tu ne peux plus y renoncer (article 22, paragraphe III, Code de l’IRPP et de l’IS, édition 2024 de l’Imprimerie officielle).
Si tu es salarié d’une structure (orchestre, troupe), ton cachet relève des traitements et salaires : c’est ton employeur qui retient l’impôt sur ta paie.
La retenue à la source : 5 % sur cachets et droits
C’est la règle la plus utile à connaître. L’article 52 du Code de l’IRPP et de l’IS fixe un taux général de 10 % sur les honoraires et rémunérations des activités non commerciales. Mais il prévoit un taux réduit de 5 % pour :
- les rémunérations servies aux artistes et aux créateurs au titre de la production, la diffusion et la présentation des œuvres théâtrales, scéniques, musicales, littéraires, plastiques et cinématographiques ;
- les rémunérations servies aux titulaires des droits d’auteur et des droits voisins dans le cadre de la gestion collective, donc les droits que te verse l’OTDAV.
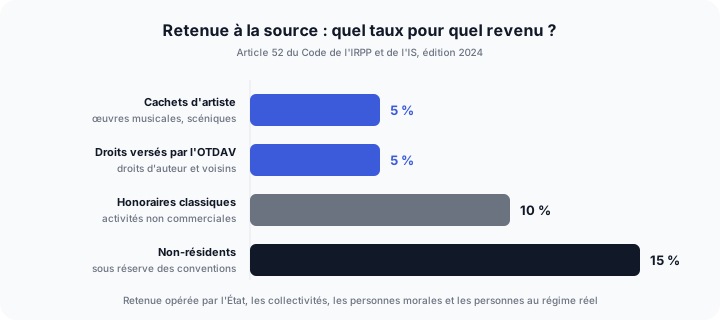
Qui retient ? L’État, les collectivités locales, les personnes morales (festivals, sociétés de production, hôtels, chaînes) et les personnes physiques au régime réel. Un particulier qui te paie pour un mariage n’est en principe pas concerné.
Exemple : un festival te verse un cachet de 3 000 DT. Il retient 5 %, soit 150 DT, et te verse 2 850 DT. Demande-lui le certificat de retenue correspondant et garde-le : en règle générale, cette retenue s’impute sur l’impôt dû lors de ta déclaration annuelle. Fais confirmer ton cas par un comptable.
Les sommes versées à des non-résidents (un artiste étranger invité, par exemple) relèvent d’un autre taux : 15 %, sous réserve des conventions fiscales.
L’impôt sur le revenu : le barème depuis 2025
La loi de finances 2025 a revu le barème de l’IRPP. Selon la presse économique tunisienne (Business News, 13 janvier 2025) :
| Revenu net annuel (DT) | Taux |
|---|---|
| 0 à 5 000 | 0 % |
| 5 000 à 10 000 | 15 % |
| 10 000 à 20 000 | 25 % |
| 20 000 à 30 000 | 28 % |
| 30 000 à 40 000 | 33 % |
| 40 000 à 50 000 | 36 % |
| 50 000 à 70 000 | 38 % |
| Au-delà de 70 000 | 40 % |
Exemple simplifié : avec 12 000 DT de revenu net imposable, tu paies 0 sur les 5 000 premiers dinars, 15 % sur les 5 000 suivants (750 DT) et 25 % sur les 2 000 restants (500 DT), soit 1 250 DT avant déduction des retenues déjà subies. Ce calcul ignore les déductions familiales et les contributions additionnelles éventuelles : vérifie les règles de l’année sur le site du ministère des Finances.
Quel statut choisir pour encaisser ?
Trois options reviennent chez les musiciens tunisiens.
1. Personne physique, professions non commerciales. C’est le cas le plus courant pour un artiste solo. Tu obtiens un matricule fiscal, tu factures tes prestations, tu déclares tes revenus. Le forfait de 80 % simplifie la vie au début.
2. Auto-entrepreneur. Le régime créé par le décret-loi n° 2020-33 du 10 juin 2020 vise les personnes physiques tunisiennes avec un chiffre d’affaires annuel jusqu’à 75 000 DT, et une contribution unique qui remplace l’impôt, la TVA et les cotisations (texte du décret-loi, ministère de l’Emploi). Mais la loi de finances 2023 a réécrit la définition : elle couvre l’industrie, l’artisanat, les métiers, le commerce et les services, à l’exclusion des professions non commerciales (analyse Juridoc des mesures LF 2023). Une activité artistique classée en profession non commerciale risque donc de ne pas être éligible. Vérifie la liste des activités avant de t’inscrire.
3. Société (SUARL, SARL). Utile si tu montes un label, un studio ou une structure de booking, avec des salariés ou des investissements. Le résultat est soumis à l’impôt sur les sociétés, et les sociétés bénéficient aussi du taux de 5 % de retenue sur leurs recettes de production et diffusion d’œuvres musicales. La comptabilité devient obligatoire : passe par un expert-comptable.
Pour une vision générale de la structuration, notre guide comptabilité et fiscalité de l’artiste indépendant (pensé pour la France) donne les principes de base, valables partout : séparer comptes perso et pro, garder chaque facture, provisionner l’impôt.
La carte professionnelle d’artiste aujourd’hui
La carte professionnelle artistique existe depuis la loi n° 69-32 du 9 mai 1969, avec une commission fixée par le décret n° 70-141 du 27 avril 1970. Pour la musique, la procédure publiée sur le portail administratif idaraty.tn (mise à jour le 17 septembre 2026) est la suivante :
- Administration : ministère des Affaires culturelles, direction de la musique et de la danse.
- Condition : réussir l’examen organisé à cet effet.
- Pièces : une demande adressée au directeur de la musique et de la danse, quatre photos d’identité, le bulletin n° 3, trois enveloppes timbrées à ton adresse et un justificatif du niveau de formation.
- Étapes : dépôt du dossier, convocation à l’examen, résultats (directement ou via le commissariat régional de la culture), retrait de la carte à la direction.
Le renouvellement s’adresse aux titulaires depuis 5 ans, avec l’ancienne carte, une photo, le bulletin n° 3 et des justificatifs d’activité continue, pour un délai annoncé de 24 heures (renouvellement, idaraty.tn).
À quoi elle sert concrètement ? Pour les festivals d’été 2026, le ministère demandait aux groupes musicaux les copies des cartes professionnelles de l’artiste principal et des membres (La Presse, mai 2026). Elle sert aussi pour l’affiliation à la CNSS (voir plus bas).
La loi de 2026 sur l’artiste et les métiers artistiques
Le Parlement a adopté le 12 mai 2026, par 76 voix pour, une abstention et aucune voix contre, la loi relative à l’artiste et aux métiers artistiques (Tunisie Numérique). C’est la loi n° 2026-8 du 13 mai 2026, publiée au JORT n° 48 du 14 mai 2026 (fiche Juridoc).
Selon La Presse, le texte compte 45 articles et :
- instaure une carte professionnelle dont les critères d’attribution et de retrait sont encadrés ;
- fait du contrat artistique la norme dans les relations de travail ;
- renforce la protection sociale, en tenant compte de la nature intermittente du travail artistique ;
- fixe des quotas minimums de diffusion des œuvres tunisiennes dans l’audiovisuel ;
- encadre la participation des artistes étrangers aux manifestations nationales ;
- intègre les arts numériques dans les métiers artistiques.
Le texte fait débat. Selon Business News, son article 10 rend la carte obligatoire pour exercer à titre professionnel, et son article 40 prévoit des amendes jusqu’à 10 000 DT en cas d’exercice sans carte. Le dramaturge Taoufik Jebali y voit un « permis pour créer ».
Ce que tu dois faire maintenant : les textes d’application vont préciser les critères. Constitue dès aujourd’hui un dossier : contrats, programmes de concerts, sorties, articles de presse, attestations. Il te servira pour la carte et pour la CNSS.
Sécurité sociale : le régime CNSS des artistes
La Tunisie a un régime spécifique : le régime de sécurité sociale des artistes, des créateurs et des intellectuels, créé par la loi n° 2002-104 du 30 décembre 2002 et le décret n° 2003-894 du 21 avril 2003.
Affiliation (CNSS) :
- obligatoire pour les artistes qui ne relèvent d’aucun autre régime ;
- dans le mois qui suit le début de l’activité ;
- pièces : demande d’affiliation, extrait d’acte de naissance de moins de 3 mois, copie de la CIN, et décision de la commission consultative du ministère de la Culture ; le portail idaraty mentionne aussi la carte professionnelle ou une attestation du ministère (idaraty.tn, mis à jour le 28 juillet 2026).
Cotisations : 14,71 %, entièrement à ta charge, calculés sur un revenu forfaitaire selon la classe que tu choisis parmi 10. Montants à partir du 1er janvier 2026 (CNSS, cotisations) :
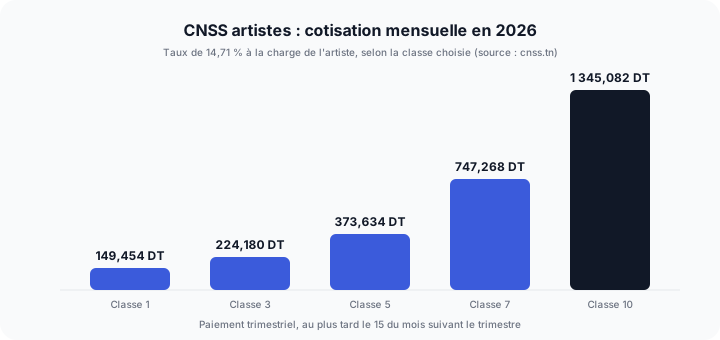
| Classe | Assiette annuelle | Cotisation mensuelle | Cotisation annuelle |
|---|---|---|---|
| 1 | 12 192 DT | 149,454 DT | 1 793,443 DT |
| 3 | 18 288 DT | 224,180 DT | 2 690,165 DT |
| 5 | 30 480 DT | 373,634 DT | 4 483,608 DT |
| 7 | 60 960 DT | 747,268 DT | 8 967,216 DT |
| 10 | 109 728 DT | 1 345,082 DT | 16 140,989 DT |
Paiement : chaque trimestre, au plus tard le 15 du mois qui suit. Retard : pénalité de 1 % par mois. L’assurance accidents du travail est facultative, à 0,5 %.
Ta checklist administrative
- Obtiens ton matricule fiscal et choisis forfait ou réel en connaissance de cause.
- Exige un certificat de retenue pour chaque cachet versé par un festival ou une société.
- Adhère à l’OTDAV et déclare tes œuvres : ce sont ces droits qui subissent la retenue de 5 %. Pour estimer ce qu’ils peuvent rapporter, utilise le simulateur de droits, et pour bien distinguer les familles de droits, lis comment fonctionnent les droits d’auteur en musique.
- Inscris-toi aussi comme interprète ou producteur si tu enregistres : lis droits voisins en Tunisie.
- Passe ou renouvelle ta carte professionnelle et suis les textes d’application de la loi 2026-8.
- Affilie-toi à la CNSS dans le mois du début d’activité.
- Rapatrie tes revenus de l’étranger : notre guide mettre sa musique sur Spotify depuis la Tunisie détaille le circuit des devises.
- Signe un contrat écrit pour chaque date, y compris les mariages. Pour tes enregistrements, notre comparatif contrat d’artiste ou contrat de licence t’aide à choisir. Pour organiser tes concerts, lis organiser son booking et ses tournées.
FAQ : fiscalité et statut de l’artiste en Tunisie
Quel est le taux de retenue à la source sur le cachet d’un artiste en Tunisie ?
5 %. L’article 52 du Code de l’IRPP et de l’IS fixe ce taux réduit pour les rémunérations servies aux artistes et créateurs au titre de la production, la diffusion et la présentation d’œuvres musicales, et pour les droits d’auteur et droits voisins versés en gestion collective. Le taux général des honoraires est de 10 %.
Comment sont imposés les revenus d’un musicien indépendant en Tunisie ?
En général dans la catégorie des bénéfices des professions non commerciales (articles 21 et 22). Le bénéfice net est la différence entre recettes et charges. Sans comptabilité, tu peux opter pour un bénéfice forfaitaire de 80 % des recettes brutes. Le revenu est ensuite soumis au barème progressif.
Quel est le barème de l’impôt sur le revenu en Tunisie ?
Depuis la loi de finances 2025 : 0 % jusqu’à 5 000 DT, 15 % de 5 000 à 10 000, 25 % de 10 000 à 20 000, 28 % de 20 000 à 30 000, 33 % de 30 000 à 40 000, 36 % de 40 000 à 50 000, 38 % de 50 000 à 70 000 et 40 % au-delà, selon la presse économique tunisienne.
Un artiste peut-il être auto-entrepreneur en Tunisie ?
C’est à vérifier au cas par cas. Depuis la loi de finances 2023, la définition de l’auto-entrepreneur exclut les professions non commerciales. Or l’activité artistique relève souvent de cette catégorie. Vérifie si ton activité figure dans la liste éligible avant de t’inscrire.
Comment obtenir la carte professionnelle d’artiste musicien ?
Auprès de la direction de la musique et de la danse du ministère des Affaires culturelles : demande écrite, quatre photos, bulletin n° 3, trois enveloppes timbrées et justificatif du niveau de formation. Le candidat passe ensuite un examen.
Que change la loi de 2026 sur le statut de l’artiste ?
La loi n° 2026-8 du 13 mai 2026, publiée au JORT n° 48 du 14 mai 2026, crée un cadre pour l’artiste et les métiers artistiques : carte professionnelle encadrée, contrat artistique, protection sociale adaptée, quotas de diffusion des œuvres tunisiennes. Ses textes d’application doivent préciser les modalités.
Combien coûte la CNSS pour un artiste en Tunisie ?
Le régime des artistes prévoit 14,71 %, entièrement à ta charge, sur un revenu forfaitaire selon ta classe. En 2026, la cotisation va de 149,454 DT par mois en classe 1 à 1 345,082 DT en classe 10.
L’affiliation à la CNSS est-elle obligatoire pour un artiste ?
Oui, selon la CNSS, pour les artistes, créateurs et intellectuels qui ne relèvent d’aucun autre régime. Elle doit intervenir dans le mois qui suit le début de l’activité, avec une décision de la commission consultative du ministère de la Culture ou une carte professionnelle.
Conclusion
Être artiste en Tunisie en 2026, c’est jongler avec trois guichets : le fisc (retenue de 5 %, barème progressif), la CNSS (14,71 % sur ta classe) et le ministère des Affaires culturelles (carte professionnelle). La loi n° 2026-8 va resserrer le lien entre les trois. Les artistes qui auront un dossier propre, contrats, certificats de retenue, déclarations OTDAV, seront les premiers servis.
Pour l’ensemble de tes sources de revenus, lis vivre de sa musique en Tunisie, et pour tes droits d’auteur, notre fiche OTDAV : adhésion et procédure.
Tu veux une vue claire sur tes revenus musicaux, en Tunisie et à l’étranger ?
Muzisecur centralise ta distribution, tes droits d’auteur et tes droits voisins pour que tu saches ce qui rentre, d’où, et ce qui manque. 2 % de commission sur la distribution, 0 % sur les droits qu’on t’aide à récupérer.
Réserver un appel découverte gratuit →Articles similaires
Fiscalité et statut de l'artiste en RDC : impôts, entreprise et protection sociale
Artiste en RDC : impôt sur tes droits d'auteur et tes cachets, micro-entreprise à 30 000 FC, décret sur le statut de l'artiste, carte de santé et CNSS.
Fiscalité et statut de l'artiste en Guinée : impôts, NIF et protection sociale
Artiste en Guinée : impôt sur tes droits d'auteur et tes cachets, TPU ou réel, NIF, statut juridique, loi sur le statut de l'artiste et protection sociale.
Fiscalité et statut de l'artiste en Côte d'Ivoire : impôts, régimes et protection sociale
Artiste en Côte d'Ivoire : statut de l'artiste, carte professionnelle, entreprenant ou société, régimes fiscaux, retenues sur tes droits, RSTI et CMU.