Intermittent et dirigeant de ta structure : ce que France Travail accepte vraiment
Tu peux être intermittent et diriger une société ou une association, mais ton mandat n’ouvre aucun droit au chômage. Tes cachets versés par d’autres employeurs comptent normalement. Ceux que te verse ta propre structure ne comptent que si tu peux prouver un vrai contrat de travail distinct du mandat. Gérant majoritaire de SARL ou associé unique d’EURL : c’est exclu. Président de SAS ou d’association : possible, à conditions strictes.
Il y a un moment dans la vie de beaucoup d’artistes où l’on se dit : « je vais monter ma structure, me faire produire moi-même, et me verser mes cachets ». C’est logique. C’est même souvent la bonne étape pour reprendre la main sur sa carrière, on en parlait dans intermittent et avoir son label.
Le problème, c’est la seconde moitié de la phrase : me verser mes cachets. Parce qu’un intermittent qui s’emploie lui-même, c’est exactement le profil que France Travail regarde de près. Et les conséquences d’un montage mal posé ne sont pas théoriques : ce sont des heures qui ne comptent pas et des allocations à rembourser.
Cet article s’appuie principalement sur le dossier de l’Unédic « La situation des mandataires sociaux au regard de l’assurance chômage », publié en mai 2022 et rédigé quand France Travail s’appelait encore Pôle emploi.
En un coup d’œil
| Situation | Tes cachets versés par ta structure comptent ? |
|---|---|
| Gérant majoritaire de SARL | Non, non affilié |
| Gérant égalitaire de SARL (50 %) | Non, non affilié |
| Associé unique gérant d’EURL | Non, non affilié |
| Gérant minoritaire ou non associé de SARL | Seulement si cumul contrat de travail et mandat |
| Président de SAS ou SASU | Seulement si cumul contrat de travail et mandat |
| Président, trésorier d’association | Seulement si cumul contrat de travail et mandat |
| Cachets versés par d’autres employeurs | Oui, normalement |
| Sécuriser avant de compter dessus | Rescrit France Travail, réponse sous 2 mois |
Le principe : le mandat n’ouvre aucun droit
L’assurance chômage protège des salariés, c’est-à-dire des personnes liées à un employeur par un contrat de travail. L’Unédic le rappelle en ouverture de son dossier : les dirigeants et associés titulaires d’un mandat social ne sont, en principe, pas couverts par le régime d’assurance chômage, sauf s’ils cumulent un contrat de travail avec leur mandat.
La différence entre les deux tient en un mot : subordination. Le salarié travaille sous l’autorité d’un employeur qui peut lui donner des ordres, contrôler son travail et sanctionner ses manquements. C’est la définition retenue par la Cour de cassation depuis l’arrêt « Société générale » du 13 novembre 1996, citée par l’Unédic. Le mandataire, lui, dispose d’une autonomie dans la conduite des affaires et rend des comptes. Et le mandat, écrit l’Unédic, n’ouvre pas droit à l’assurance chômage.
Ce que ça veut dire pour toi, très concrètement :
- Diriger ta structure ne te fait pas perdre ton statut. Tes cachets chez d’autres employeurs, salles, festivals, producteurs, continuent d’alimenter tes 507 heures.
- Le temps passé à diriger ne compte jamais. Gérer, signer, négocier, administrer : aucune heure. C’est la même logique que pour une activité indépendante à côté, détaillée dans intermittent et auto-entrepreneur.
- Les cachets que ta structure te verse sont le point de friction. Tout dépend de ta forme juridique et de la réalité de ton contrat.
Ta forme juridique décide presque tout
L’annexe 2 du dossier Unédic donne un tableau récapitulatif par forme juridique. Voici les lignes qui concernent les artistes.
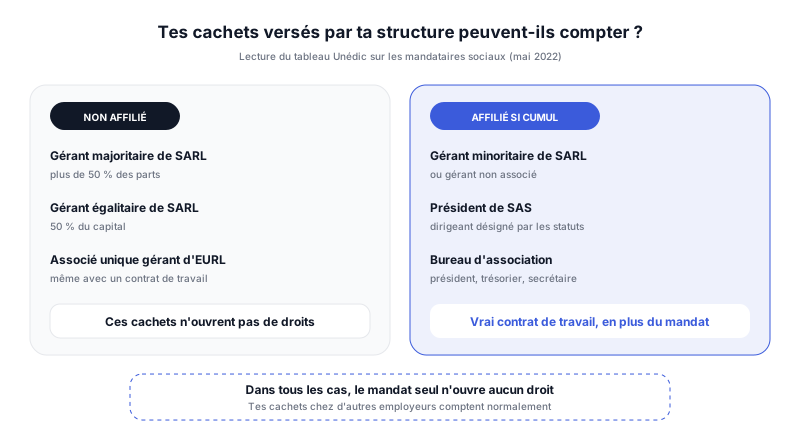 Lecture du tableau de l’Unédic : « affilié si cumul » signifie que seul un contrat de travail réel, distinct du mandat, peut ouvrir des droits.
Les situations fermées. Le gérant majoritaire de SARL, le gérant égalitaire (50 % du capital), l’associé unique gérant d’EURL : non affiliés. Même avec un contrat de travail signé avec ta propre société, ces cachets ne t’ouvriront pas de droits.
Les situations ouvertes sous conditions. Le gérant minoritaire ou non associé de SARL, le président de SAS, le président, trésorier, secrétaire ou administrateur d’association : affiliés s’ils cumulent contrat de travail et mandat social. Le mot important est « cumulent » : il faut deux choses distinctes, pas un mandat rebaptisé contrat.
Attention aux changements en cours de route. L’Unédic donne l’exemple d’un gérant minoritaire de SARL qui rachète des parts et devient majoritaire : c’est une cause d’exclusion du cumul, avec effet à la date du changement. Une cession de parts entre associés peut donc faire basculer ta situation.
Côté protection sociale, le mandat a aussi ses propres règles : selon la forme et la part de capital, un dirigeant relève du régime des indépendants ou de celui des assimilés salariés. Dans aucun des deux cas, le mandat ne cotise à l’assurance chômage. Le choix de structure se fait avec un expert-comptable, notre comparatif fiscalité et statut juridique de l’artiste te donne les bases.
Les conditions du cumul mandat et contrat de travail
Quand le cumul est possible, l’Unédic reprend les conditions posées par la jurisprudence. Le contrat de travail doit être réel et sérieux :
- Un emploi effectif. Une vraie prestation de travail, pas un contrat de façade.
- Des fonctions techniques distinctes de celles du mandat. Pour un artiste, jouer sur scène est bien une fonction distincte de diriger la société. C’est rarement là que ça bloque.
- Une rémunération distincte de celle du mandat. Le mandat peut d’ailleurs être exercé gratuitement, mais ta prestation salariée doit être payée.
- Un lien de subordination. Quelqu’un doit avoir autorité sur toi pour ton travail d’artiste.
C’est la condition 4 qui fait tomber la plupart des montages d’artistes. Si tu es président, seul associé, seul décisionnaire, qui te donne des ordres ? Qui peut te sanctionner ? L’Unédic rappelle aussi que l’existence d’une relation de travail ne dépend ni de la volonté des parties ni du nom donné au contrat, mais des conditions de fait dans lesquelles l’activité est exercée.
Les questions posées par France Travail dans son questionnaire, telles que les cite l’Unédic, montrent ce qui est regardé : rends-tu compte de ton activité, à qui, à quelle fréquence ? As-tu des délégations bancaires ou de signature ? Perçois-tu une rémunération distincte pour des activités distinctes ?
Le cas de l’artiste salarié de sa propre structure
Pour un artiste du spectacle, un élément joue en ta faveur : la présomption de salariat. L’article L7121-3 du Code du travail présume que tout contrat par lequel une structure s’assure ton concours d’artiste contre rémunération est un contrat de travail.
Cette présomption a été décisive dans un arrêt de la Cour de cassation du 8 juillet 2020 (pourvoi n° 18-21.278). Les faits : un artiste employé comme intermittent par une association qu’il avait fondée et dont il était membre du conseil d’administration. Après un contrôle, Pôle emploi suspend son allocation et lui réclame 11 821 € d’allocations jugées indues, en soutenant qu’il exerçait en toute autonomie.
La Cour donne raison à l’artiste. Pourquoi ? La cour d’appel avait relevé qu’il n’était ni président ni trésorier, qu’il disposait d’une procuration bancaire pour une raison précise et justifiée, et qu’il créait les spectacles en suivant les directives du conseil d’administration, comme responsable artistique sans diriger l’association. Le fait qu’il détienne la licence d’entrepreneur de spectacles ne suffisait pas à faire de lui un dirigeant.
Retiens la leçon dans les deux sens :
- La présomption te protège quand la structure est réellement gouvernée par d’autres.
- Elle ne te protège plus si les faits montrent que tu décides seul. Il a fallu aller jusqu’en cassation pour faire reconnaître un dossier pourtant solide.
Exemple chiffré : Inès et Malik montent leur SAS
Les montants sont illustratifs, les règles sont celles du dossier Unédic.
Inès, chanteuse, et Malik, batteur, sont tous deux intermittents. Ils créent une SAS pour produire leurs concerts. Inès devient présidente et détient la majorité du capital. Sur l’année qui suit :
- 30 cachets versés par leur SAS à Inès ;
- 15 cachets versés par d’autres employeurs, festivals et salles.
Scénario 1, le cumul est reconnu. 45 cachets × 12 heures = 540 heures. Au-dessus des 507, son statut est renouvelé.
Scénario 2, le cumul est refusé faute de subordination réelle. Seuls les 15 cachets extérieurs comptent : 15 × 12 = 180 heures. Il lui manque 327 heures, soit 28 cachets, et les pistes de rattrapage sont celles de notre guide pas tes 507 heures. Et si France Travail l’a indemnisée en tenant compte des cachets de la SAS, elle s’expose à devoir rembourser les allocations versées à tort.
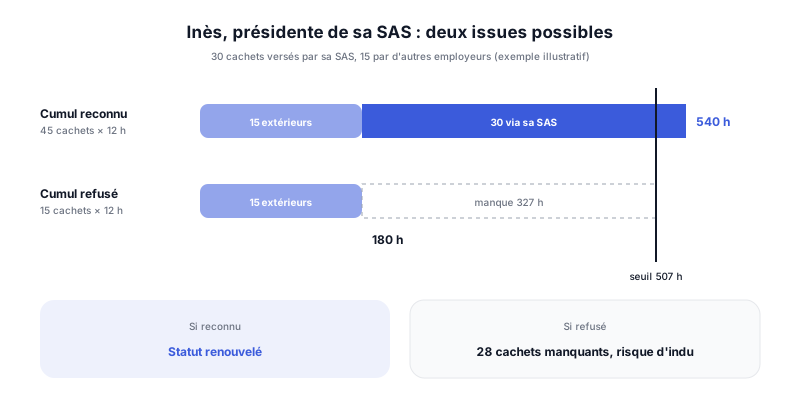 Même activité, même nombre de concerts : le résultat dépend entièrement de la reconnaissance du contrat de travail.
Malik, lui, n’a aucun mandat. Il est salarié de la SAS, sous l’autorité de la présidente. Ses cachets relèvent du cas classique. C’est souvent la configuration la plus simple : l’artiste le plus exposé au risque n’est pas celui qui dirige.
Ce que je conseillerais à Inès avant de signer quoi que ce soit : faire chiffrer les deux scénarios, envisager une présidence confiée à quelqu’un qui n’est pas salarié artiste de la structure, et demander un rescrit. Pour suivre ses heures en temps réel, notre compteur 507 heures permet de séparer les cachets « sûrs » des cachets « à confirmer ».
Le rescrit France Travail : ta ceinture de sécurité
Tu n’as pas à deviner. Depuis la loi pour un État au service d’une société de confiance du 10 août 2018, une procédure existe dans le Code du travail (articles L5312-12-2, R5312-5-1 et R5312-5-2) : le rescrit, anciennement appelé « étude mandataire ».
Comment ça marche, selon l’Unédic :
- La demande est faite par l’entreprise ou le mandataire, par courrier, courriel ou tout moyen qui prouve sa réception.
- Elle contient une présentation précise et complète de la situation de fait.
- France Travail a 2 mois pour se prononcer, à compter de la réception de la demande complète.
- Le silence vaut rejet. Un recours gracieux, hiérarchique ou judiciaire reste possible.
- Une décision favorable est opposable pour l’avenir à France Travail et aux organismes de recouvrement, tant que la situation de fait ne change pas.
Les pièces que l’Unédic liste, de façon non exhaustive : statuts, procès-verbal de nomination au mandat, procès-verbal confirmant les fonctions salariales, contrat de travail et avenants, DPAE, 12 derniers bulletins de salaire, organigramme, attestation bancaire, et pour le spectacle la licence d’entrepreneur de spectacle. Les documents relatifs au contrat de travail sont systématiquement demandés.
Si tu demandes une allocation sans rescrit préalable, France Travail peut aussi étudier ta situation à ce moment-là, via un questionnaire demandeur d’emploi. Mais tu le découvres alors après avoir organisé ton année autour de ces cachets.
Les montages qui tiennent, et ceux qui cassent
Ceux qui tiennent le mieux :
- Tu diriges ta structure, mais tes cachets viennent d’ailleurs. Ton label ou ta société d’édition vit sa vie, tes heures viennent de salles et de producteurs tiers. Le mandat se déclare à France Travail, mais il ne fragilise pas tes heures. Pour multiplier ces employeurs extérieurs, regarde les sources d’heures que les musiciens oublient.
- Une association avec un bureau indépendant. Président et trésorier qui ne sont pas salariés de la structure, un conseil d’administration qui fixe les orientations, l’artiste salarié qui rend des comptes. C’est la configuration validée dans l’arrêt de 2020.
- Une société où l’artiste n’a pas de mandat. Comme Malik : salarié, sous l’autorité d’un dirigeant réel.
Ceux qui cassent :
- Gérant majoritaire de SARL ou associé unique d’EURL qui se verse ses cachets. Non affilié, sans discussion possible.
- Président seul aux commandes qui se salarie. Possible en théorie, très difficile à défendre sans subordination réelle.
- Le « président de paille ». Un proche nommé président qui ne décide de rien, pendant que l’artiste signe tout et détient les délégations bancaires. Ce sont les conditions de fait qui sont jugées, pas l’organigramme.
Et ce que tu crées dans cette structure, compositions, textes, arrangements, ne passe pas en cachets : ce sont des droits d’auteur, dans un autre circuit, détaillé dans intermittent et artiste-auteur. Côté impôts, la rémunération de dirigeant et les cachets se retrouvent sur ta déclaration, avec les cases expliquées dans déclarer ses impôts d’intermittent. Pour ta situation fiscale personnelle, fais valider le montage par un expert-comptable.
Sources officielles
- Unédic, « La situation des mandataires sociaux au regard de l’assurance chômage », mai 2022 : principe, conditions du cumul, rescrit, tableau par forme juridique
- France Travail, fiche « Intermittents du spectacle : ce qu’il faut déclarer » : déclaration de toute activité salariée ou non salariée
- Article L7121-3 du Code du travail : présomption de salariat des artistes du spectacle
- Cour de cassation, chambre sociale, 8 juillet 2020, n° 18-21.278 : artiste salarié de l’association qu’il a fondée
FAQ : intermittent et mandataire social
Peut-on être intermittent du spectacle et gérant de société ?
Oui. Mais le mandat n’ouvre aucun droit au chômage. Tes cachets chez d’autres employeurs comptent normalement, ceux de ta propre structure dépendent de ta forme juridique et de ta subordination réelle.
Un gérant majoritaire de SARL peut-il toucher le chômage intermittent sur les cachets de sa société ?
Non. L’Unédic le classe non affilié, comme le gérant égalitaire et l’associé unique gérant d’EURL.
Le président d’une SAS peut-il être intermittent dans sa propre société ?
Seulement en cas de cumul d’un vrai contrat de travail avec le mandat : emploi effectif, fonctions distinctes, rémunération distincte, subordination réelle.
Le président d’une association peut-il être salarié intermittent de l’association ?
Sous les mêmes conditions de cumul. Beaucoup de compagnies confient la présidence et la trésorerie à des personnes non salariées de la structure.
Qu’est-ce que le rescrit France Travail pour les mandataires sociaux ?
Une demande écrite pour faire trancher ton affiliation. Réponse sous 2 mois, silence valant rejet, décision opposable tant que les faits ne changent pas.
Que risque un intermittent dont le contrat avec sa propre structure est jugé fictif ?
Des heures non retenues et le remboursement des allocations versées à tort. Dans l’affaire jugée en 2020, 11 821 € étaient réclamés.
Faut-il déclarer son mandat social à France Travail ?
Oui. France Travail demande de déclarer toute activité salariée ou non salariée. Demande à ton conseiller sous quelle forme.
Un gérant égalitaire de SARL est-il couvert par l’assurance chômage ?
Non, il est classé non affilié par l’Unédic, comme le gérant majoritaire.
Conclusion
Diriger ta structure et rester intermittent, c’est compatible. Ce qui ne l’est pas, c’est de compter sur des cachets que tu te verses toi-même sans avoir vérifié qu’ils seront reconnus. Le mandat ne cotise pas au chômage, et ta forme juridique peut fermer la porte avant même que la question de la subordination ne se pose.
La bonne méthode tient en trois temps : choisir la forme juridique en connaissant le tableau de l’Unédic, organiser une gouvernance réelle qui ne repose pas que sur toi, et demander un rescrit avant de bâtir ton année sur ces heures.
Si tu es en train de monter ta structure, ou si tu en diriges déjà une qui te verse tes cachets, c’est le moment de faire relire ton montage. C’est précisément le genre de dossier qu’on sécurise chez Muzisecur.
Faire relire mon montage →Pour le cadre complet du régime, le guide complet du statut d’intermittent reprend les 507 heures, les annexes et l’allocation, et le hub intermittent du spectacle et musique rassemble tous nos guides. Si tu montes un label, commence aussi par créer son label de musique en France.
Articles similaires
Produire son disque quand on est intermittent : qui paie le cachet ?
Tu produis ton disque et tu es intermittent ? Ta structure doit te salarier : pas de facture, pas de GUSO, et attention au mandat social.
Intermittent et producteur : les aides CNM, CIPP, Adami et Sacem
Tu es intermittent et tu produis ta musique ? Les aides CNM, le CIPP, l'Adami et la Sacem : conditions vérifiées, pièges et un plan de financement chiffré.
Cachet ou facture ? 20 dates facturées, c'est 0 heure pour ton statut
20 dates en cachet valent 240 heures sur tes 507. Les mêmes en facture, zéro. Présomption de salariat, tableau de décision et cas légaux.