Impôts de l'intermittent : déclarer ARE, cachets et droits d'auteur sans erreur
Tes trois revenus d’intermittent ne vont pas dans la même case. L’ARE se déclare lignes 1AP, en principe préremplie. Tes cachets sont des salaires, lignes 1AJ. Tes droits d’auteur déclarés par la SACEM vont lignes 1GF, non préremplies, sauf option pour les BNC. Et un choix engage tout : opter pour les frais réels remplace les 10 % sur l’ensemble de ces revenus.
Chaque printemps, je reçois la même question sous dix formes différentes : « je mets mes allocations où ? », « la SACEM, c’est en salaire ou pas ? », « j’ai le droit aux frais réels avec mon instrument ? ».
Le problème n’est pas que la déclaration soit difficile. C’est que personne ne t’a montré la carte complète. Ton relevé France Travail, tes bulletins de cachets, ton relevé SACEM et ta note Audiens arrivent séparément, et tu dois les recoller sur un seul formulaire.
Cet article fait ce travail. On s’appuie sur la brochure pratique de l’impôt sur le revenu 2026 et la page droits d’auteur d’impots.gouv.fr. Une précaution d’usage : ce guide explique les règles, il ne remplace pas l’avis d’un expert-comptable sur ta situation, surtout si tu hésites entre frais réels, BNC et lissage.
En un coup d’œil
| Revenu | Catégorie fiscale | Où le déclarer | Prérempli ? |
|---|---|---|---|
| ARE (allocation chômage) | Traitements et salaires | Lignes 1AP à 1DP | Oui, en principe |
| Cachets, y compris via GUSO | Traitements et salaires | Lignes 1AJ à 1DJ | Oui, en principe |
| Indemnités congés spectacles | Traitements et salaires | Avec tes salaires | À vérifier |
| Droits d’auteur déclarés par la SACEM | Traitements et salaires | Lignes 1GF à 1JF | Non |
| Droits d’auteur, option BNC | Bénéfices non commerciaux | 2042 C PRO | Non |
| Frais réels (option) | Remplace les 10 % | Lignes 1AK à 1DK | Non |
Trois revenus, trois cases
Avant les détails, la carte.
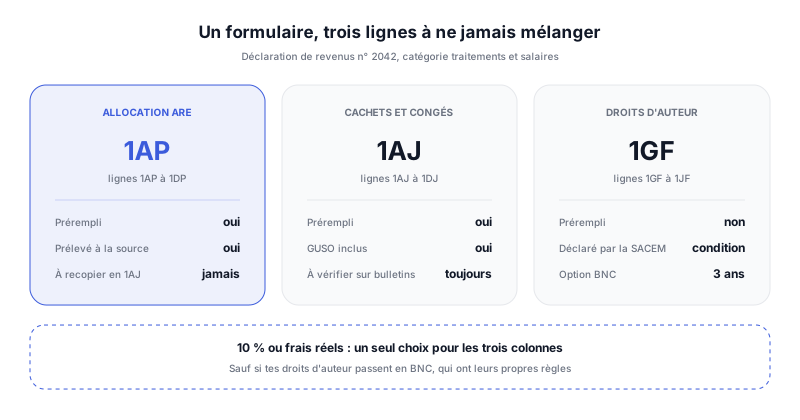 Le même formulaire, trois lignes différentes : c’est le mélange des lignes qui crée les erreurs.
La logique est simple :
- Ton allocation est un revenu de remplacement. Elle a ses propres cases, 1AP à 1DP, et ne doit pas être ajoutée à tes salaires lignes 1AJ.
- Tes cachets sont des salaires comme les autres, 1AJ à 1DJ.
- Tes droits d’auteur relèvent par nature des bénéfices non commerciaux, mais ils sont imposés comme des salaires quand ils sont intégralement déclarés par un tiers. Ils ont alors leurs propres lignes, 1GF à 1JF.
La brochure officielle le rappelle noir sur blanc : les revenus déclarés lignes 1GF et suivantes ne doivent pas être inscrits aussi lignes 1AJ ou 1AP. Un même euro, une seule ligne.
L’ARE : imposable, et déjà prélevée à la source
Ton allocation d’aide au retour à l’emploi est imposable. La brochure impots.gouv.fr la range dans les allocations perçues en cas de chômage total, à déclarer lignes 1AP à 1DP. Le montant imposable est prérempli au-dessus des cases 1AP et 1BP.
Côté trésorerie, tu as déjà payé une partie de l’impôt. Selon France Travail, si tu es imposable, l’organisme applique chaque mois à ton allocation le taux de prélèvement à la source que lui transmet l’administration fiscale. France Travail ne calcule pas ce taux : pour toute question, c’est impots.gouv.fr.
Deux réflexes :
- Compare le prérempli avec ton attestation France Travail. Une erreur côté organisme se corrige en rayant et en indiquant le bon montant.
- Ne recopie pas l’ARE en 1AJ. C’est la double déclaration la plus fréquente que je vois chez les intermittents qui font leur déclaration seuls.
Rappel utile pour comprendre ton année : tes droits d’auteur n’ont aucun effet sur le montant de ton ARE, ils ne se déclarent pas à l’actualisation. Mais l’ARE et les droits d’auteur se retrouvent ensemble sur la même déclaration fiscale. On a détaillé ce cumul côté France Travail dans intermittent et artiste-auteur.
Tes cachets et tes congés spectacles
Tes cachets sont des salaires. Ils sont préremplis lignes 1AJ à 1DJ, et la brochure précise que ce prérempli inclut les rémunérations versées via le guichet unique du spectacle occasionnel. Si tu joues souvent pour des bars ou des associations, le GUSO est donc déjà dans le total.
Le piège, c’est quand le prérempli est faux : un employeur qui a mal déclaré, une date manquante, un cachet payé en janvier pour un concert de décembre. La règle officielle est claire : tu rayes et tu indiques le montant imposable exact. Tes bulletins font foi, garde-les.
Tes indemnités de congés payés sont imposables dans la catégorie des traitements et salaires. Pour un intermittent, elles sont versées par la caisse des Congés Spectacles gérée par Audiens. Vérifie qu’elles sont bien comptées dans ton total de salaires. Et si tu ne les as jamais réclamées, commence par là : tout est dans congés spectacles Audiens.
Une précision sur un sujet qui revient tout le temps. Le jour où tu as joué deux dates, tu as été payé deux cachets : les deux sont des salaires, les deux sont imposables. Pour l’intermittence en revanche, un seul compte ce jour-là. Le fisc et France Travail ne comptent pas la même chose.
Tes droits d’auteur : traitements et salaires ou BNC
Selon la notice officielle des droits d’auteur, tes droits sont imposés :
- en traitements et salaires, s’ils sont intégralement déclarés par des tiers (SACEM, éditeur, producteur), en application de l’article 93-1 quater du CGI ;
- en bénéfices non commerciaux (BNC) dans le cas contraire, ou si tu optes pour ce régime.
En traitements et salaires
C’est le cas le plus courant pour un musicien qui touche ses droits via la SACEM. Tu déclares lignes 1GF à 1JF le total de tes droits, diminué des cotisations sociales obligatoires précomptées. Attention : ces montants ne sont pas préremplis. Pars de ton relevé annuel SACEM et de tes notes de droits d’auteur.
Tu bénéficies alors de la déduction de 10 %, commune à tous tes salaires, ou des frais réels (on y vient).
En BNC
L’option BNC est valable pour l’année où tu l’exerces et les deux années suivantes. Deux régimes possibles :
- le régime spécial (micro-BNC), avec un abattement de 34 %, minimum 305 €, appliqué automatiquement sur tes recettes, sous un plafond de recettes que tu dois vérifier chaque année sur impots.gouv.fr ;
- la déclaration contrôlée, avec une liasse 2035, qui permet de déduire tes dépenses réelles. L’option se renouvelle tacitement chaque année.
Le BNC au réel devient intéressant quand tu as de vraies dépenses de création : home studio, matériel, logiciels, prestations. On a détaillé ce régime et le calendrier Urssaf dans déclarer ses revenus d’artiste-auteur.
10 % ou frais réels : le choix qui engage tout
C’est ici que se joue l’essentiel de l’optimisation, et c’est le point le plus mal compris.
La règle officielle : pour chaque personne du foyer, le choix entre la déduction forfaitaire et les frais réels doit être le même pour l’ensemble des revenus imposés en traitements et salaires. Donc tes cachets, ton ARE et tes droits d’auteur imposés comme des salaires partent tous au forfait, ou tous aux frais réels.
La déduction forfaitaire de 10 %
Elle est calculée automatiquement sur le total de tes traitements et salaires. Pour les revenus de 2025, la brochure fixe un minimum de 509 € et un maximum de 14 555 € par personne. Tu n’as rien à faire.
Les frais réels, avec les forfaits propres aux musiciens
Si tes dépenses dépassent ces 10 %, tu peux opter pour les frais réels, portés lignes 1AK à 1DK. Et la brochure prévoit des évaluations forfaitaires spécifiques aux professions artistiques :
- 14 % de la rémunération nette annuelle pour les artistes musiciens : amortissement des instruments, entretien, assurance, matériel technique professionnel (second instrument, matériel hi-fi) ;
- 5 % de la rémunération annuelle pour les artistes musiciens, choristes et chefs d’orchestre notamment : frais vestimentaires et de coiffure, de représentation, de téléphone professionnel, fournitures diverses ;
- tu peux ne pratiquer qu’une des deux évaluations ;
- les frais non couverts par ces forfaits restent déductibles pour leur montant réel et justifié, par exemple tes déplacements vers les dates.
Deux conditions à ne pas oublier : garder les justificatifs au moins trois ans après l’année de paiement, et, si tes droits d’auteur passent aux frais réels, les déclarer en brut lignes 1GF avec les cotisations sociales intégrées dans tes frais lignes 1AK. La notice officielle demande de joindre le détail de ces frais.
Exemple chiffré : Léa, bassiste et autrice
Les montants sont illustratifs. Les règles appliquées sont celles de la brochure 2026.
Léa est bassiste, indemnisée en annexe 10, et coécrit des titres déclarés à la SACEM. Sur l’année :
- 15 000 € de cachets, salaires nets imposables, préremplis lignes 1AJ ;
- 9 500 € d’ARE imposable, préremplie au-dessus de 1AP ;
- 2 500 € de droits d’auteur SACEM, nets de cotisations, à saisir elle-même lignes 1GF.
Total imposé en traitements et salaires : 27 000 €.
Option 1, forfait de 10 %. Déduction automatique de 2 700 €, comprise entre le minimum et le maximum.
Option 2, frais réels. Elle applique les forfaits musiciens sur sa rémunération d’artiste, ses cachets :
- 14 % de 15 000 € = 2 100 € (instruments, entretien, matériel) ;
- 5 % de 15 000 € = 750 € (tenue, téléphone, représentation) ;
- déplacements justifiés vers ses dates, non couverts par les forfaits : 1 600 €.
Total frais réels : 4 450 €, contre 2 700 € au forfait. Elle réduit son revenu imposable de 1 750 € de plus.
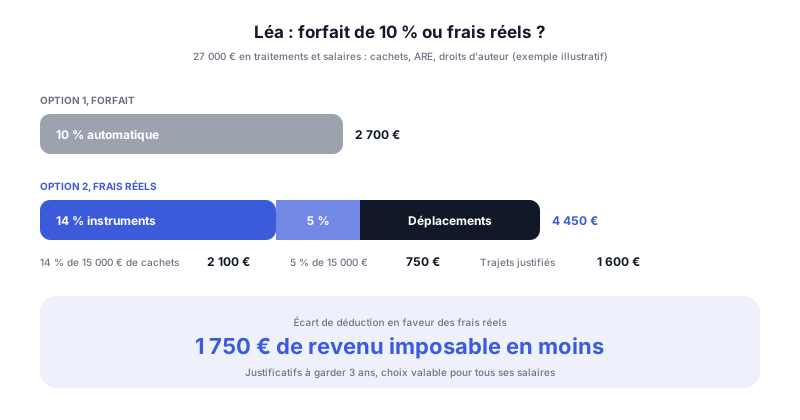 Ici les frais réels l’emportent. Avec moins de déplacements ou sans matériel, le forfait de 10 % peut redevenir meilleur.
Deux points à valider avec un expert-comptable avant de reproduire ce calcul : la base exacte sur laquelle s’appliquent les forfaits de 14 % et 5 %, et le traitement de ses droits d’auteur en frais réels, qu’elle doit alors déclarer en brut.
Lisser une grosse année avec l’article 100 bis
Les revenus artistiques sont irréguliers. Une synchro, un titre qui tourne en radio, un rappel de droits, et ton taux marginal grimpe d’un coup. L’article 100 bis du CGI existe précisément pour ça.
Selon la notice officielle, tu peux demander à être imposé sur un bénéfice moyen :
- calculé sur 3 ans ou sur 5 ans : la moyenne de l’année d’imposition et des deux ou quatre années précédentes ;
- si tu es au régime de la déclaration contrôlée en BNC, ou imposé en traitements et salaires comme auteur d’œuvres de l’esprit ou artiste du spectacle ;
- même si tu n’as rien perçu certaines années antérieures, qui comptent alors pour zéro.
La demande se fait par écrit, avec le détail du calcul, jointe à ta déclaration. L’option reste valable jusqu’à révocation expresse, et le choix de la période, 3 ou 5 ans, est irrévocable. C’est un outil puissant, mais pas un réflexe à prendre seul : fais-le chiffrer.
Les 6 erreurs qui coûtent cher
- Additionner l’ARE à tes salaires lignes 1AJ. Elle a ses propres cases, 1AP. Résultat de l’erreur : un revenu compté deux fois.
- Oublier tes droits d’auteur. Ils ne sont pas préremplis. Ne pas les déclarer à France Travail est normal ; ne pas les déclarer aux impôts ne l’est pas.
- Opter pour les frais réels sur un seul revenu. Impossible : le choix vaut pour l’ensemble de tes traitements et salaires.
- Passer aux frais réels sans justificatifs. Garde factures et preuves de déplacement au moins trois ans.
- Opter pour les BNC sans mesurer l’engagement. L’option sur tes droits d’auteur vaut trois ans.
- Faire passer des droits d’auteur par une micro-entreprise. Ce n’est pas le bon régime, et ça brouille aussi ta situation côté France Travail. On l’a expliqué dans intermittent et auto-entrepreneur.
Si tu diriges aussi une structure qui t’emploie, ta situation fiscale et sociale se complique encore : lis intermittent et mandataire social avant ta prochaine déclaration. Et pour voir à quoi ressemble un revenu mensuel d’intermittent une fois tout additionné, notre article combien gagne un musicien intermittent donne trois profils types.
FAQ : impôts de l’intermittent
Les allocations chômage d’intermittent sont-elles imposables ?
Oui. L’ARE se déclare lignes 1AP à 1DP, en principe préremplie, et France Travail applique déjà ton taux de prélèvement à la source.
Où déclarer ses cachets d’intermittent aux impôts ?
Lignes 1AJ à 1DJ, comme des salaires, GUSO compris. Corrige le prérempli s’il est inexact.
Où déclarer ses droits d’auteur SACEM quand on est intermittent ?
Lignes 1GF à 1JF s’ils sont intégralement déclarés par la SACEM ou l’éditeur. Ils ne sont pas préremplis. Option possible pour les BNC, valable trois ans.
Faut-il choisir les frais réels quand on est musicien intermittent ?
Seulement si tes frais dépassent les 10 %. L’option s’applique à tous tes revenus en traitements et salaires, ARE comprise.
C’est quoi la déduction de 14 % des musiciens ?
Une évaluation forfaitaire, dans le cadre des frais réels, à 14 % de la rémunération nette annuelle pour tes instruments et ton matériel. Une autre de 5 % couvre tenue, téléphone et représentation.
Comment lisser une grosse année de droits d’auteur ?
Avec l’article 100 bis du CGI : imposition sur un bénéfice moyen de 3 ou 5 ans, sur demande écrite. Le choix de la durée est irrévocable.
Les indemnités de congés spectacles sont-elles imposables ?
Oui, comme toute indemnité de congés payés, dans la catégorie des traitements et salaires.
Faut-il déclarer ses droits d’auteur à France Travail et aux impôts ?
Non à France Travail, oui aux impôts. Ils sont cumulables avec l’allocation, mais imposables.
Conclusion
Ta déclaration d’intermittent tient en trois lignes à ne jamais mélanger : 1AP pour l’ARE, 1AJ pour les cachets, 1GF pour les droits d’auteur. Le reste est un arbitrage : forfait de 10 % ou frais réels avec les forfaits musiciens, traitements et salaires ou BNC, lissage ou non sur 3 ou 5 ans.
Ces arbitrages ne se font pas au hasard ni en dernière minute en mai. Ils se préparent dans l’année, avec des justificatifs rangés au fil de l’eau. Pour ta situation précise, fais valider tes choix par un expert-comptable : un mauvais régime coûte plus que ses honoraires.
Sources officielles
- Brochure pratique IR 2026, traitements et salaires : cases 1AP, 1AJ, 1GF, déduction de 10 %, frais des professions artistiques
- impots.gouv.fr, droits d’auteur : traitements et salaires ou BNC, option, bénéfice moyen
- France Travail, allocations et prélèvement à la source
- BOFiP, article 100 bis du CGI : bénéfice moyen des auteurs et artistes
Chez Muzisecur, on aide les artistes à remettre chaque revenu dans le bon circuit, cachets, droits d’auteur, droits voisins, avant que la déclaration ne devienne une source de stress.
Faire le point sur mes revenus →Pour le cadre général du régime, le guide complet du statut d’intermittent et le hub intermittent du spectacle et musique rassemblent nos guides.
Articles similaires
Intermittent et artiste-auteur : cumuler les deux statuts sans perdre tes droits
Jouer en cachet et composer en droits d'auteur, c'est légal et cumulable. La frontière à tenir, ce que voit France Travail et les 5 erreurs qui coûtent.
Droits d'auteur SACEM et ARE intermittent : faut-il les déclarer à France Travail ?
Tes droits d'auteur SACEM sont cumulables avec l'ARE, ne se déclarent pas à l'actualisation et n'entrent pas dans le calcul du salaire de référence.
Intermittent et producteur : les aides CNM, CIPP, Adami et Sacem
Tu es intermittent et tu produis ta musique ? Les aides CNM, le CIPP, l'Adami et la Sacem : conditions vérifiées, pièges et un plan de financement chiffré.