Produire son disque quand on est intermittent : qui paie le cachet ?
Quand tu produis ton propre disque, c’est ta structure de production qui paie ton cachet, jamais toi en direct. Le Code du travail te présume salarié dès que ton interprétation est enregistrée pour être exploitée. Ta structure (association ou société) te salarie donc selon la convention de l’édition phonographique. Pas de facture, pas de GUSO en studio, et surtout : évite d’en être le dirigeant.
C’est la question qu’on me pose dès qu’un intermittent décide de passer producteur : « Si c’est moi qui finance l’album, qui me paie mes séances ? Je me fais une facture ? Je passe par le GUSO ? » Et c’est souvent là que l’erreur commence. Une erreur qui peut coûter des heures, voire des droits.
Je suis Tarik Hamiche, producteur et fondateur de Muzisecur. Dans l’article sur le cumul intermittence et label, je t’ai expliqué que c’était légal. Ici, on descend dans la mécanique : qui est ton employeur, comment il te paie, et le piège qui fait perdre l’intermittence à des artistes de bonne foi.
En un coup d’œil
| Question | Réponse |
|---|---|
| Qui paie ton cachet en studio ? | Ta structure de production (celle qui possède le master) |
| Cadre légal | Présomption de salariat de l’artiste (Code du travail) |
| Convention collective | Édition phonographique (CCNEP), salaire calculé sur le minutage enregistré |
| Facture ou micro-entreprise ? | Non pour ton travail d’interprète |
| GUSO en studio ? | Non, réservé au spectacle vivant |
| Être dirigeant de ta structure ? | À éviter : risque de perdre l’intermittence |
| Valeur pour tes 507 h | 12 heures par cachet, un seul compté par jour |
Qui paie ton cachet quand tu produis ton propre disque ?
Pose les deux casquettes à plat, parce que tout part de là.
- Toi, l’artiste-interprète. Tu chantes, tu joues. C’est un travail salarié.
- Le producteur phonographique. Il finance l’enregistrement et devient propriétaire du master. Le CNM le résume ainsi : la production phonographique « finance la réalisation du master » et en est « propriétaire ».
Quand un label t’enregistre, la séparation est évidente. Quand tu produis toi-même, les deux casquettes sont sur ta tête, mais le droit ne les fusionne pas. Le Code du travail présume salarié tout artiste dont le concours est obtenu contre rémunération. Le CNM le reformule pour la musique enregistrée : tout artiste dont l’interprétation est enregistrée en vue de son exploitation est présumé salarié par la structure de production phonographique.
Conclusion pratique : il te faut une personne morale qui t’emploie. C’est elle qui signe ton contrat, verse ton salaire, paie les cotisations et te remet ton attestation employeur. Toi, tu restes salarié de ton propre projet.
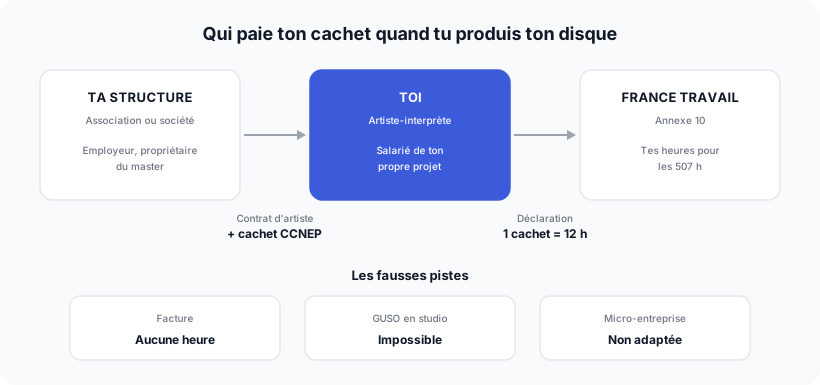
C’est ce schéma qui te permet de garder ton statut tout en possédant tes masters. Le label n’est pas un obstacle à l’intermittence, c’est l’employeur qui la rend possible sur ton propre projet.
Pourquoi tu ne peux pas te payer en facture ni via le GUSO
Deux raccourcis tentent tout le monde. Les deux sont des impasses.
La facture. Comme le rappelle le CNM, la présomption de salariat ne tombe que si l’artiste exerce « dans des conditions impliquant son inscription au registre du commerce ». Le CNM précise noir sur blanc que cette situation n’est pas compatible avec le régime de l’intermittence. Et une facture ne génère aucune heure : elle ne remonte jamais à France Travail comme un cachet. J’ai détaillé la frontière dans cachet ou facture : le tableau de décision, et les limites de la micro-entreprise dans intermittent et auto-entrepreneur.
Le CNM écarte d’ailleurs aussi l’entreprise individuelle et la micro-entreprise pour porter un label : ces formes ne sont pas adaptées à la production phonographique ni à l’embauche de salariés.
Le GUSO. Le guichet unique du spectacle occasionnel est fait pour les employeurs dont le spectacle vivant n’est pas l’activité principale : un bar, une mairie, un particulier. Il ne couvre pas l’enregistrement. Le CNM l’écrit sans détour : il n’est pas possible de passer par le GUSO pour embaucher des interprètes en enregistrement. Tout le fonctionnement est expliqué dans le guide GUSO du musicien.
Ta structure doit donc être un vrai employeur, affilié lui-même aux organismes sociaux du spectacle. Ce n’est pas plus compliqué qu’un GUSO une fois en place, mais ça se prépare.
Association ou société : quelle structure pour t’employer
Le CNM présente deux options pour une structure de production phonographique.
| Association loi 1901 | Société (SAS, SARL, EURL…) | |
|---|---|---|
| Logique | Non lucrative : les bénéfices sont réinjectés dans les projets | Lucrative : dividendes possibles |
| Dirigeants | Membres du bureau bénévoles | Rémunération possible des dirigeants |
| Responsabilité | Personnelle de la présidence | Limitée au capital (SAS, SARL) |
| Création | Publication gratuite au Journal officiel | Frais de création payants |
| Comptabilité | Expert-comptable obligatoire si fiscalisée | Expert-comptable obligatoire |
| Crédit d’impôt (CIPP) | En pratique non (il faut être soumis à l’IS) | Oui, si soumise à l’impôt sur les sociétés |
Mon avis de terrain : l’association est souvent le point de départ d’un groupe qui sort son premier EP, parce qu’elle coûte peu. La société devient logique dès que tu veux construire un catalogue, accueillir d’autres artistes ou viser le CIPP, qui exige une société soumise à l’IS. Les étapes de création sont dans créer son label de musique en France, et les financements dans les aides du producteur intermittent.
Dans les deux cas, une même règle : la structure doit pouvoir fonctionner sans que tu la diriges. C’est le sujet suivant, et c’est le plus important de cet article.
Le piège du mandat social et de la direction de fait
Voici la phrase du CNM que j’aimerais que chaque intermittent producteur affiche au-dessus de son bureau. Les intermittents qui exercent un mandat social dans une structure (gérant de SARL, président de SAS ou d’association) risquent de perdre le bénéfice de l’intermittence pour les activités effectuées pour cette structure, en l’absence de lien de subordination. Et même, plus largement, l’assurance chômage, car un tel mandat peut être jugé incompatible avec la recherche permanente d’un emploi.
Pourquoi ? Parce qu’un salarié travaille sous l’autorité d’un employeur. Si tu es toi-même le patron qui te donne les ordres, ce lien disparaît.
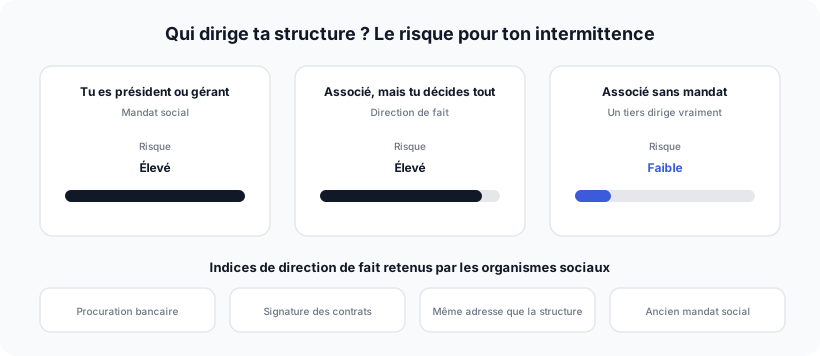
Et ne crois pas qu’il suffit de mettre le nom d’un proche sur les statuts. Le CNM cite un faisceau d’indices de direction de fait retenus par les organismes sociaux et les tribunaux. La personne :
- a exercé un mandat social dans la structure (présidente, trésorière, secrétaire…) ;
- est domiciliée à la même adresse que la structure ;
- dispose de la procuration sur le compte bancaire ;
- dispose de la procuration de signature (chèques, contrats) ;
- porte en son nom les critères de la licence d’entrepreneur de spectacles.
Si tu coches plusieurs cases, tu peux être déclaré dirigeant de fait et perdre tes droits, même sans titre officiel. Le schéma propre :
- Un tiers dirige réellement : ta manageuse, un associé administrateur, un bureau associatif qui ne se résume pas à ta famille.
- Toi, tu es artiste salarié, éventuellement associé sans mandat dans une société.
- Les décisions de gestion (embauches, signatures, banque) passent par le dirigeant, et ça se voit dans les documents.
Si tu veux absolument diriger ta structure, fais d’abord valider ta situation par un professionnel du droit social du spectacle. C’est une décision qui se prend avant de déposer les statuts, pas après un contrôle.
Exemple chiffré : un album, quatre musiciens, six séances
Prenons un cas type. Inès, bassiste intermittente, et ses trois partenaires de groupe enregistrent leur premier album. Ils montent une SAS. Aucun des quatre n’est président : c’est leur manageuse, associée minoritaire, qui préside et tient la banque. Les quatre musiciens sont associés sans mandat.
Le studio est réservé pour six journées, étalées sur trois semaines.
| Poste | Calcul | Résultat |
|---|---|---|
| Séances par musicien | 6 journées, 1 cachet par jour | 6 cachets chacun |
| Salaire choisi (hypothèse) | 220 € brut par cachet, au-dessus du minimum de la grille | 1 320 € brut par musicien |
| Masse salariale artistes | 4 × 1 320 € | 5 280 € brut + cotisations patronales |
| Heures pour l’intermittence | 6 cachets × 12 h | 72 heures chacun vers les 507 h |
| Statut des 4 membres | Artistes principaux du groupe | Contrat d’artiste + royalties |
Le montant de 220 € est une hypothèse de travail : avant de fixer le tien, vérifie le barème en vigueur de la convention de l’édition phonographique (il se calcule sur le minutage de musique enregistrée). Les cotisations patronales s’ajoutent : demande le coût employeur exact à ton gestionnaire de paie avant de budgéter.
Deux pièges que l’exemple évite. D’abord, les séances sont étalées. Si Inès avait fait deux séances le même jour avec deux cachets, elle aurait pu être payée deux fois, mais un seul cachet aurait compté pour son intermittence ce jour-là. Ensuite, personne n’est à la fois dirigeant et salarié. Le jour d’un contrôle, l’organigramme tient debout.
Et la suite ? Ces 72 heures ne font pas un statut à elles seules. Mais combinées aux concerts de la sortie, elles pèsent. Le calendrier complet est dans sortir un album en étant intermittent.
Ce que ta structure doit faire pour te salarier proprement
Le CNM liste les prérequis avant toute embauche. En version check-list :
- Obtenir SIREN, SIRET et code APE. Pour une structure de production et d’édition phonographique, le code correspondant est le 5920Z.
- Appliquer la convention collective de l’édition phonographique (CCNEP) : barèmes, conditions de travail, protection sociale.
- S’affilier aux organismes sociaux comme tout employeur du spectacle (caisse de retraite et prévoyance, congés spectacles, formation, assurance chômage). Les congés spectacles, que beaucoup oublient de réclamer, sont détaillés dans cet article.
- Rejoindre la SCPP ou la SPPF pour percevoir les droits voisins du producteur.
- Signer les bons contrats. Pour un artiste principal, le contrat d’artiste vaut contrat de travail : un salaire calculé sur le minutage et une rémunération proportionnelle sur l’exploitation. Pour un musicien additionnel, un contrat sans exclusivité ni royautés, payé selon le temps passé en studio et les minutes enregistrées. Modèles et clauses dans les contrats indispensables de l’artiste indépendant.
- Déclarer chaque cachet et remettre l’attestation employeur, pour que tes heures remontent à France Travail.
Si la paie te fait peur, sache que des services de paie spécialisés existent. L’Adami cite par exemple le Chèque Intermittents ou CulturePay parmi les mandataires acceptés, à condition que ta structure reste l’employeur.
Côté droits, ton interprétation enregistrée te donne aussi des droits voisins d’artiste, gérés par l’Adami pour les artistes principaux et la Spedidam pour les musiciens additionnels. Ce qu’ils changent pour ton allocation est expliqué dans droits voisins et indemnisation.
Cachets studio et 507 heures : ce qui compte vraiment
France Travail rappelle le seuil : 507 heures sur 12 mois, soit 43 cachets. Un cachet d’artiste vaut 12 heures au titre de l’annexe 10, que ce soit sur scène ou en studio, dès lors qu’il est déclaré par un employeur. La règle de conversion est détaillée dans 1 cachet = combien d’heures.
Trois réflexes pour que ton propre disque nourrisse vraiment ton statut :
- Un jour, un cachet compté. Plusieurs cachets peuvent être payés le même jour, mais un seul compte pour l’intermittence. Étale les séances.
- Tout ce qui n’est pas déclaré n’existe pas. Une répétition « entre nous » au local, non salariée, ne pèse rien dans ton compteur.
- Ne fabrique pas des cachets fictifs. Payer des séances qui n’ont pas eu lieu pour atteindre 507 heures, c’est exactement ce que les contrôles cherchent. Et c’est ta structure qui en répond.
Pour la vue d’ensemble du statut, de l’ouverture des droits au renouvellement, garde sous la main le guide complet du statut d’intermittent du spectacle.
Tu veux produire ton disque sans mettre ton statut en danger ?
Réserve un appel découverte gratuit avec l’équipe Muzisecur. On regarde ta future structure, qui la dirige, comment te salarier et quelles aides tu peux viser, avant que tu signes quoi que ce soit.
Réserver mon diagnostic gratuit →FAQ : produire son disque en étant intermittent
Qui paie le cachet d’un intermittent qui produit son propre disque ?
C’est la structure de production qui possède le master, et pas toi en direct. Le Code du travail présume salarié tout artiste dont l’interprétation est enregistrée en vue de son exploitation. Ta structure (association ou société) signe donc avec toi un contrat d’artiste qui vaut contrat de travail, te verse un salaire selon la convention collective de l’édition phonographique, fait les déclarations sociales et te remet ton attestation employeur.
Puis-je me payer en facture ou en auto-entrepreneur pour mon propre album ?
Non, pas pour ton travail d’interprète. La présomption de salariat des artistes ne tombe que si tu exerces dans des conditions impliquant une inscription au registre du commerce, et le CNM rappelle que cette situation n’est pas compatible avec l’intermittence. Une facture ne génère aucune heure pour tes 507 heures. Le CNM ajoute que la micro-entreprise n’est pas adaptée à la production phonographique ni à l’embauche de salariés.
Ma structure peut-elle passer par le GUSO pour me payer en studio ?
Non. Le GUSO est réservé au spectacle vivant, pour des employeurs dont ce n’est pas l’activité principale. Le CNM le dit clairement : il n’est pas possible de passer par le GUSO pour embaucher des interprètes en enregistrement. Ta structure doit être affiliée elle-même aux organismes sociaux du spectacle et déclarer tes cachets d’enregistrement comme n’importe quel producteur.
Puis-je être président de l’association ou gérant de la société qui me salarie ?
C’est la configuration la plus risquée. Le CNM indique qu’un intermittent qui exerce un mandat social (gérant de SARL, président de SAS ou d’association) risque de perdre le bénéfice de l’intermittence pour les activités effectuées pour cette structure, faute de lien de subordination, voire l’assurance chômage plus largement. Le schéma le plus sûr : un tiers dirige la structure, toi tu restes artiste salarié.
Être simplement associé de ma société suffit-il à me protéger ?
Être associé sans mandat social est le schéma classique, mais il ne suffit pas si, dans les faits, c’est toi qui décides de tout. Les organismes sociaux et les tribunaux regardent la direction de fait : procuration sur le compte bancaire, signature des contrats, siège à ton domicile, décisions prises par toi. Le dirigeant désigné doit réellement diriger.
Un cachet d’enregistrement compte-t-il pour mes 507 heures ?
Oui. Un cachet d’enregistrement correctement déclaré par ta structure compte comme un cachet d’artiste au titre de l’annexe 10, soit 12 heures. Tu peux être payé de plusieurs cachets le même jour, mais un seul est compté pour l’intermittence ce jour-là. Pour un album, étale donc les séances sur plusieurs jours plutôt que de tout concentrer.
Combien dois-je me verser par séance en studio ?
Au minimum le barème de la convention collective nationale de l’édition phonographique, qui calcule le salaire de l’artiste principal sur le minutage de musique enregistrée. Ces minima sont révisés régulièrement : vérifie la grille en vigueur sur Légifrance avant de fixer tes cachets. Rien ne t’empêche de te payer au-dessus, tant que ta structure peut l’assumer.
Et les autres musiciens qui jouent sur mon disque ?
Ils sont salariés par ta structure exactement comme toi. Les artistes principaux (tous les membres d’un groupe) signent un contrat d’artiste avec salaire et rémunération proportionnelle sur les ventes. Les musiciens additionnels signent un contrat de travail sans exclusivité ni royautés, payé selon le temps passé en studio et les minutes enregistrées.
Cet article donne des règles générales, sourcées auprès du CNM, de France Travail et du Code du travail. Le mandat social et la direction de fait s’apprécient au cas par cas : fais valider ton montage avant de créer ta structure.
Sources officielles
- CNM, fiche « Premiers pas : musique enregistrée » : présomption de salariat, association ou société, mandat social et direction de fait, code APE 5920Z, CCNEP, contrats d’artistes, GUSO exclu en enregistrement.
- Code du travail, article L7121-3 : présomption de contrat de travail des artistes du spectacle.
- Légifrance, convention collective de l’édition phonographique : barèmes des artistes-interprètes en enregistrement.
- France Travail, guide des primo-entrants du spectacle : 507 heures sur 12 mois, 43 cachets.
- GUSO, guichet unique du spectacle occasionnel : employeurs concernés.
Informations vérifiées au 15 octobre 2026.
Articles similaires
Intermittent et dirigeant de ta structure : ce que France Travail accepte vraiment
Gérant de SARL, président de SAS ou d'asso : le mandat n'ouvre aucun droit au chômage. Quand tes cachets comptent encore, et comment sécuriser ton montage.
Session studio : comment la déclarer pour qu'elle compte dans tes 507 heures
Une session studio déclarée en cachet vaut 12 heures en annexe 10. Qui te déclare, la règle du même jour, les erreurs qui effacent tes heures.
Intermittent et producteur : les aides CNM, CIPP, Adami et Sacem
Tu es intermittent et tu produis ta musique ? Les aides CNM, le CIPP, l'Adami et la Sacem : conditions vérifiées, pièges et un plan de financement chiffré.