Intermittent et artiste-auteur : cumuler les deux statuts sans perdre tes droits
Oui, tu peux être intermittent du spectacle et artiste-auteur en même temps, et c’est même le montage le plus sain pour un musicien qui joue et qui compose. L’intermittence encadre tes cachets d’interprète, le régime artiste-auteur tes revenus de création. Tes droits d’auteur ne se déclarent pas à l’actualisation France Travail. La seule règle à ne jamais casser : une même prestation ne passe jamais dans les deux circuits.
Je vois deux profils d’artistes qui se plantent sur ce cumul. Le premier a peur : il n’ose pas déclarer ses œuvres, persuadé que la SACEM va lui « coûter son chômage ». Le second fait l’inverse : il fait passer tout et n’importe quoi en droits d’auteur, y compris des sessions où il est simplement venu jouer.
Les deux perdent de l’argent. Le premier laisse ses droits sur la table. Le second s’expose à une requalification et perd des heures qui auraient dû nourrir son statut.
Cet article ne refait pas la démonstration « droits d’auteur et ARE », on l’a détaillée dans droits d’auteur SACEM et ARE. Ici, on parle d’organisation : où passe la frontière, ce que chaque statut te donne, et comment ne rien perdre en route.
En un coup d’œil
| Question | Réponse courte |
|---|---|
| Cumul intermittent et artiste-auteur légal ? | Oui, deux activités, deux régimes |
| Ce qui relève de l’intermittence | Ton travail d’interprète payé en cachet (annexe 10) |
| Ce qui relève de l’artiste-auteur | Ta création : composition, texte, arrangement original |
| Droits d’auteur à déclarer à l’actualisation ? | Non, intégralement cumulables avec l’allocation |
| Droits d’auteur dans les 507 heures ? | Non, aucune heure |
| Deux cachets le même jour | Les deux sont payés, un seul compte pour l’intermittence |
| Chômage via le statut d’artiste-auteur ? | Non, ton filet reste l’intermittence |
| Le piège n°1 | Payer une prestation d’interprète en droits d’auteur |
Deux statuts, deux circuits d’argent
Avant de parler pièges, il faut voir le système comme il est : deux tuyaux parallèles qui ne se touchent pas.
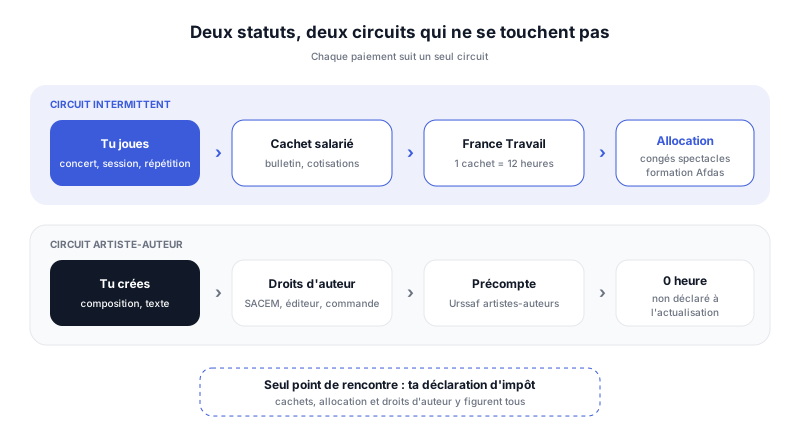 Chaque euro suit un seul circuit. Le problème commence quand un paiement emprunte le mauvais.
Le circuit intermittent. Un employeur (salle, producteur, association, ou un organisateur occasionnel via le GUSO) te paie un cachet. C’est un salaire, avec bulletin et cotisations. Pour France Travail, chaque cachet d’artiste vaut 12 heures, et il t’en faut 507 sur la période de référence, soit 43 cachets, pour ouvrir ou renouveler tes droits. Le détail de la conversion est dans notre guide 1 cachet = combien d’heures.
Le circuit artiste-auteur. Une SACEM, un éditeur, un producteur audiovisuel ou un commanditaire te verse des droits d’auteur ou te paie une commande d’œuvre. Ce n’est pas un salaire : c’est la rémunération de ta création. Les cotisations sont en principe précomptées par celui qui paie, puis reversées à l’Urssaf artistes-auteurs. Le pas-à-pas de ce régime est dans notre guide déclarer ses revenus d’artiste-auteur.
Retiens ceci : les deux statuts ne s’additionnent pas, ils se juxtaposent. Le premier protège ton activité de scène et ton indemnisation. Le second encadre tout ce que tu crées. Aucun des deux ne « remplace » l’autre.
La frontière qui protège tout : interpréter ou créer
Tout le cumul repose sur une question simple que tu dois te poser à chaque paiement : est-ce que je suis payé pour jouer, ou pour avoir créé ?
Jouer, c’est un cachet. Toujours.
L’article L7121-3 du Code du travail pose une présomption de salariat : tout contrat par lequel on s’assure, contre rémunération, le concours d’un artiste du spectacle est présumé être un contrat de travail. Ça vaut pour un concert, une répétition, une captation, une session studio.
Conséquence directe : ta prestation d’interprète ne peut pas être payée en droits d’auteur, même si c’est ta propre chanson que tu joues. Le soir où tu joues tes compositions sur scène, tu touches un cachet pour la prestation. Les droits d’auteur générés par la diffusion de ces œuvres arriveront plus tard, par la SACEM, dans l’autre circuit.
Créer, c’est du droit d’auteur
Composer une musique, écrire un texte, signer un arrangement original, répondre à une commande pour une pub ou un court-métrage : c’est de la création, rémunérée en droits d’auteur ou en cession de droits. Elle se documente avec une note de droits d’auteur, pas avec un bulletin de salaire ni une facture de micro-entreprise. La différence entre les deux documents est détaillée dans note de droits d’auteur ou facture.
Le cas piège : la journée mixte
Un producteur te fait venir trois jours en studio. Tu joues la guitare sur l’album, et tu co-composes deux titres. Il te propose « un forfait global ». Refuse le forfait unique. Il te faut deux lignes :
- Des cachets pour tes jours de jeu, qui alimentent ton compteur.
- Des droits d’auteur pour ta part de création, déclarée à la SACEM avec un partage signé.
Si tu laisses tout partir en « droits » pour arranger le producteur, tu perds des heures et tu prends un risque. Si tu laisses tout partir en cachets, tu perds tes droits futurs sur les œuvres. Pour les musiciens de session qui veulent récupérer leur part, on a détaillé la négociation dans obtenir des points d’auteur en session.
Ce que France Travail voit, et ce qu’il ne voit pas
C’est souvent là que naît la peur. Alors reprenons ce que dit la fiche officielle « Intermittents du spectacle : ce qu’il faut déclarer » de France Travail.
À l’actualisation, tu déclares :
- toute reprise d’activité salariée, qu’elle relève des annexes 8 et 10 ou du régime général ;
- toute reprise d’activité non salariée ;
- pour chaque contrat, la période d’emploi, le nombre d’heures ou de cachets, les salaires bruts et le nom de l’employeur.
Tu ne déclares pas tes droits d’auteur. La fiche est explicite : ils n’ont pas à être déclarés lors de l’actualisation et sont intégralement cumulables avec l’allocation chômage.
Deux nuances que je vois souvent mal comprises :
- « Activité non salariée » ne veut pas dire « droits d’auteur ». Si tu vends du merchandising ou donnes des cours en indépendant via une micro-entreprise, ce chiffre d’affaires se déclare et réduit tes jours indemnisés. Le mécanisme est expliqué dans intermittent et auto-entrepreneur.
- Ce qui n’est pas déclaré ne compte pas. Toujours selon France Travail, seules les activités déclarées à l’actualisation peuvent être retenues pour une prochaine ouverture de droits. Un cachet oublié, ce sont 12 heures perdues.
Tes droits voisins ADAMI et SPEDIDAM suivent une logique proche, on l’a traité dans droits voisins et indemnisation.
Exemple chiffré : Karim, guitariste et compositeur
Prenons un musicien type. Les montants sont illustratifs, les règles sont celles des sources officielles citées.
Karim, 34 ans, guitariste dans deux formations et compositeur pour l’image. Sur sa période de référence de 12 mois :
- 46 cachets payés. Deux fois dans l’année, il a joué deux dates le même jour (un concert l’après-midi, un autre le soir). Il a bien été payé 4 cachets ces deux jours-là, mais pour l’intermittence, un seul cachet compte par jour.
- Cachets retenus pour France Travail : 46 moins 2, soit 44 cachets.
- Heures retenues : 44 × 12 = 528 heures. Il dépasse les 507 heures, son statut est renouvelé.
- 6 400 € de droits SACEM sur ses titres diffusés et streamés.
- 1 500 € de commande pour la musique d’un court-métrage, payés en droits d’auteur avec précompte.
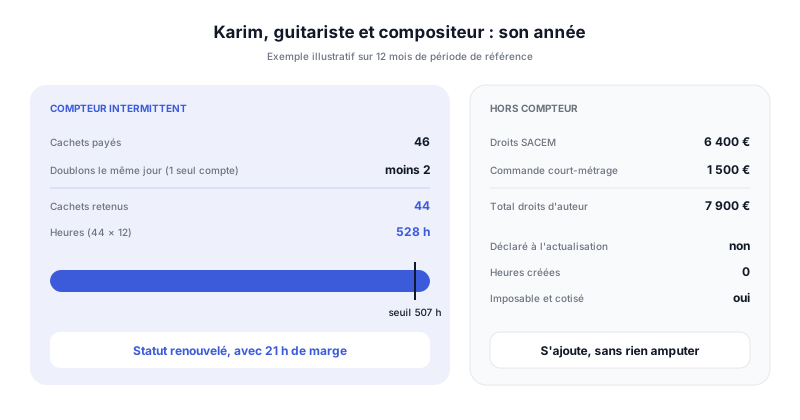 Les droits d’auteur s’ajoutent au revenu de Karim sans toucher à son compteur ni à son allocation.
Ce que Karim déclare à l’actualisation : ses 46 cachets, contrat par contrat, avec ses salaires bruts. Les deux cachets « doublons » se déclarent aussi : ils sont réels et cotisés, ils ne rapportent juste pas d’heures en plus.
Ce que Karim ne déclare pas à France Travail : ses 6 400 € de SACEM et ses 1 500 € de commande. Soit 7 900 € qui n’amputent pas un centime de son allocation.
Ce qu’il ne doit pas oublier : ces 7 900 € restent imposables et soumis à cotisations côté artiste-auteur. Le cumul est neutre pour le chômage, pas pour le fisc.
Pour suivre où tu en es comme Karim, notre compteur 507 heures applique la règle du cachet unique par jour et te dit combien de dates il te reste avant ta date anniversaire.
Les 5 erreurs qui font perdre des droits
1. Payer une prestation d’interprète en droits d’auteur
C’est l’erreur la plus coûteuse, parce qu’elle fait mal deux fois. Tu perds les heures de la prestation, et la présomption de salariat expose l’employeur, et toi avec, à une requalification. Un concert, une répétition, une session : cachet.
2. Déclarer ses droits d’auteur à l’actualisation
L’erreur inverse, par excès de prudence. Résultat : des jours indemnisés retirés à tort. Si c’est arrivé, contacte France Travail pour faire corriger, la fiche officielle prévoit la possibilité de modifier une actualisation erronée.
3. Ouvrir une micro-entreprise pour ses compositions
Les revenus de création relèvent du régime artiste-auteur. Les faire passer en micro-entreprise te fait déclarer comme activité non salariée ce qui n’aurait pas dû l’être, avec un impact sur ton allocation, et te prive des outils propres au régime artiste-auteur.
4. Croire que les droits d’auteur protègent le statut
Une très bonne année SACEM ne te donne aucune heure. Et le régime artiste-auteur n’ouvre aucun droit au chômage. Si tu joues moins parce que tes droits décollent, tu peux gagner plus et perdre ton statut à la date anniversaire. Si tu es juste, notre guide pas tes 507 heures, les options détaille les filets.
5. Compter deux cachets pour une même journée
Deux dates le même jour, c’est deux paies, mais un seul cachet de 12 heures pour l’intermittence. Planifier sa fin d’année en comptant les doublons, c’est découvrir un trou de 12 ou 24 heures au mauvais moment.
Protection sociale : ce que chaque statut te donne
Les deux statuts ne te couvrent pas de la même façon. Il faut savoir lequel fait quoi.
| Protection | Intermittent (cachets) | Artiste-auteur (droits) |
|---|---|---|
| Assurance chômage | Oui, annexes 8 et 10 | Non |
| Congés payés | Via la caisse Congés Spectacles (Audiens) | Non |
| Retraite de base | Oui, cotisations salariales | Oui, cotisations artistes-auteurs |
| Retraite complémentaire | Audiens | Régime propre aux artistes-auteurs |
| Formation professionnelle | Afdas | Afdas |
| Collecte des cotisations | Par l’employeur ou le GUSO | Précompte par le diffuseur, Urssaf artistes-auteurs |
Deux réflexes à prendre :
- Réclame tes congés spectacles chaque année. Ce sont des montants réels qui dorment chez Audiens si tu ne les demandes pas. Tout est expliqué dans congés spectacles Audiens.
- Fais ta déclaration annuelle de revenus artistiques à l’Urssaf artistes-auteurs, même si la SACEM précompte déjà tes cotisations. Les taux, les plafonds et le calendrier évoluent chaque année : prends-les sur artistes-auteurs.urssaf.fr plutôt que sur un forum.
Côté impôts : deux revenus, une seule déclaration
France Travail ne regarde pas tes droits d’auteur. L’administration fiscale, si. Et c’est là que les deux statuts se rejoignent sur une même déclaration de revenus.
Selon la notice officielle 2041-GJ d’impots.gouv.fr, tes droits d’auteur sont imposables dans la catégorie des traitements et salaires s’ils sont intégralement déclarés par des tiers, comme la SACEM. Tu peux aussi opter pour les bénéfices non commerciaux (BNC).
Le point qui piège les intermittents : si tu choisis la déduction des frais réels pour tes droits d’auteur imposés en traitements et salaires, l’option vaut pour l’ensemble de tes salaires, cachets compris. Ce n’est pas un détail, c’est un arbitrage global. On le déroule case par case dans notre guide déclarer ses impôts : ARE, cachets et droits d’auteur.
Et si tu envisages de monter une structure pour produire tes projets, une association ou une société, lis d’abord intermittent et mandataire social : diriger la structure qui te verse tes cachets est le montage qui fait le plus de dégâts quand il est mal posé.
Pour ta situation fiscale personnelle, valide tes choix avec un expert-comptable : l’option BNC, les frais réels et le lissage des revenus se décident au cas par cas.
Sources officielles
- France Travail, fiche « Intermittents du spectacle : ce qu’il faut déclarer » : actualisation, droits d’auteur cumulables
- Article L7121-3 du Code du travail : présomption de salariat des artistes du spectacle
- Urssaf artistes-auteurs : affiliation, précompte, déclaration annuelle
- impots.gouv.fr, droits d’auteur : imposition en traitements et salaires ou en BNC
- Unédic, réglementation de l’assurance chômage : annexes 8 et 10
FAQ : intermittent et artiste-auteur
Peut-on être intermittent du spectacle et artiste-auteur en même temps ?
Oui. L’intermittence couvre ton travail d’interprète salarié, le régime artiste-auteur tes revenus de création. Ils ne s’excluent pas. La seule règle : une même prestation ne passe jamais dans les deux circuits.
Mes droits d’auteur réduisent-ils mon allocation d’intermittent ?
Non. Selon France Travail, ils ne se déclarent pas à l’actualisation et sont intégralement cumulables avec l’allocation.
Une session studio peut-elle être payée en droits d’auteur ?
Non, pour ta prestation de musicien. La présomption de salariat impose un cachet. Seule ta part de création, séparée et documentée, relève du droit d’auteur.
Les droits d’auteur comptent-ils dans les 507 heures ?
Non. Seules les heures et cachets salariés des annexes 8 et 10, et certaines heures assimilées, alimentent le compteur.
Faut-il s’inscrire à l’Urssaf artistes-auteurs quand on touche des droits SACEM ?
Tes droits sont en principe précomptés par la SACEM, mais tu as une déclaration annuelle de revenus artistiques à faire auprès de l’Urssaf artistes-auteurs.
Peut-on toucher deux cachets le même jour ?
Oui, tu es payé pour les deux. Mais un seul est compté pour l’intermittence, soit 12 heures au maximum ce jour-là.
Le statut d’artiste-auteur donne-t-il droit au chômage ?
Non. Ton filet de sécurité reste l’intermittence, alimentée uniquement par tes cachets et heures salariées.
Peut-on facturer ses compositions en micro-entreprise quand on est intermittent ?
Non, ce n’est pas le bon cadre. La création relève du régime artiste-auteur. La micro-entreprise ne sert qu’aux activités réellement distinctes.
Conclusion
Le cumul intermittent et artiste-auteur n’est pas une zone grise. C’est une répartition : tu joues, c’est un cachet ; tu crées, c’est du droit d’auteur. Tant que chaque euro emprunte le bon circuit, tu gardes ton indemnisation intacte et tu empiles tes droits par-dessus.
Les trois réflexes à garder : déclarer chaque cachet à l’actualisation, ne jamais y déclarer tes droits d’auteur, et surveiller ton compteur même quand la SACEM paie bien, parce que tes droits ne te donneront jamais une heure.
Si tu as un doute sur la façon dont tes revenus ont été répartis ces dernières années, ou si un producteur te propose un « forfait global » que tu ne sais pas découper, c’est exactement ce qu’on remet d’aplomb chez Muzisecur.
Faire le point sur mes deux statuts →Pour tout le reste du sujet, le guide complet du statut d’intermittent et le hub intermittent du spectacle et musique rassemblent nos guides.
Articles similaires
Impôts de l'intermittent : déclarer ARE, cachets et droits d'auteur sans erreur
ARE en 1AP, cachets en 1AJ, droits d'auteur en 1GF ou en BNC : où va chaque revenu, le piège des frais réels et le lissage sur 3 ou 5 ans.
Combien gagne un musicien intermittent du spectacle par mois ?
Cachets, allocations, droits d'auteur : ce que gagne réellement un musicien intermittent par mois, chiffres France Travail et 3 profils types.
GUSO : le guide complet du musicien (être payé, récupérer tes heures)
Le GUSO côté musicien : qui doit l'utiliser, comment tu es payé en cachet, comment tes heures remontent vers tes 507 h, et les 5 erreurs coûteuses.