Fiscalité et statut de l'artiste au Burkina Faso : le guide complet
Au Burkina Faso, tes droits d’auteur sont imposés à l’IBNC (10 %, 20 % puis 27,5 % par tranche), tes cachets subissent une retenue à la source de 5 % si tu as un IFU, et 25 % si tu n’en as pas. La loi n° 004-2025/ALT sur le statut de l’artiste promet une fiscalité et une protection sociale adaptées, mais ses décrets étaient encore en préparation en 2025. Côté retraite, l’assurance volontaire CNSS t’est ouverte.
En un coup d’œil
| Question | Réponse courte |
|---|---|
| Statut de l’artiste | Loi n° 004-2025/ALT du 27 mars 2025, décrets d’application en préparation |
| Identifiant fiscal | IFU, indispensable pour éviter la retenue de 25 % |
| Droits d’auteur | Imposés à l’IBNC (article 30 du CGI) |
| Barème IBNC | 10 %, 20 %, 27,5 % par tranche (article 39) |
| Retenue sur cachet | 5 % avec IFU, 25 % sans IFU, dès 50 000 FCFA HT |
| Artiste étranger en concert au Burkina | Retenue de 20 % |
| Déclaration annuelle | Au plus tard le dernier jour de février |
| Retraite | Assurance volontaire CNSS, 11 % d’un revenu choisi |
Droits du BBDA, cachets, streaming, virements de la diaspora : tout cela est du revenu, avec des règles pour chaque flux. Ce guide fait le tour : statut, IFU, impôts, retenues à la source et protection sociale.
Avant de commencer : ce guide s’appuie sur le Code général des impôts (CGI) publié par la Direction générale des impôts, dans son édition 2023 à jour de la loi de finances 2023, et sur les documents des lois de finances suivantes. Les taux peuvent évoluer chaque année. Fais toujours valider ta situation par ton centre des impôts ou un comptable.
Le cadre : la loi de 2025 sur le statut de l’artiste
Le 27 mars 2025, l’Assemblée législative de transition a adopté le projet de loi portant statut de l’artiste, à l’unanimité des 71 votants (Sidwaya, 28 mars 2025). Il s’agit de la loi n° 004-2025/ALT du 27 mars 2025.
Ses principales nouveautés, selon la présentation faite au Parlement :
- le statut passe d’un décret à une loi, ce qui renforce sa force juridique ;
- le champ s’étend aux collaborateurs artistiques ;
- les droits de l’enfant artiste et de l’artiste en situation de handicap sont protégés ;
- les mesures fiscales et de sécurité sociale en faveur des artistes sont renforcées ;
- des interdictions et des sanctions sont prévues.
Lors d’un atelier de vulgarisation à Bobo-Dioulasso le 26 juin 2025, le directeur général de la Culture et des Arts, Moctar Sanfo, a présenté un texte qui introduit des garanties en matière de protection sociale, de formation, de fiscalité adaptée et de valorisation des œuvres. Les participants devaient formuler des propositions pour enrichir les textes d’application (Sidwaya, 9 juillet 2025).
Ce que ça veut dire pour toi aujourd’hui : les avantages fiscaux et sociaux annoncés dépendent de décrets d’application. Nous n’avons pas trouvé de source confirmant leur adoption. En attendant, ce sont les règles de droit commun du CGI qui s’appliquent, et c’est ce que détaille la suite.
Choisir ton statut : en ton nom, entreprise individuelle ou société
Trois options s’offrent à toi.
1. Exercer en ton nom propre. C’est le point de départ de la plupart des artistes. Tu factures ou tu reçois des cachets en ton nom, avec ton IFU. Simple, peu coûteux, adapté tant que tes revenus restent modestes.
2. Créer une entreprise individuelle. Utile si tu as une activité régulière à côté de la scène : studio, production pour d’autres, location de matériel, organisation d’événements. Le registre du commerce (RCCM) devient nécessaire, et le BBDA le demande d’ailleurs pour adhérer comme producteur ou éditeur (10 500 FCFA en entreprise individuelle).
3. Créer une société (SARL, SA…). Pertinent pour un label ou une structure de production qui signe des artistes, encaisse des revenus importants ou embauche. Une société paie l’impôt sur les sociétés au taux de 27,5 % (article 87 du CGI) et tient une comptabilité SYSCOHADA. L’adhésion au BBDA comme producteur société coûte 20 500 FCFA.
Sépare dès le départ ton argent perso et ton argent musique : un compte dédié suffit pour commencer. Les principes généraux de structuration sont les mêmes partout : notre guide comptabilité, fiscalité et statut juridique de l’artiste indépendant les pose en détail.
L’IFU : la première démarche fiscale
L’IFU (identifiant financier unique) est ton numéro de contribuable. C’est la base de tout : sans lui, tu paies plus cher à chaque prestation.
Pourquoi c’est décisif ? Parce que l’article 207 du CGI fixe la retenue à la source sur les sommes versées aux prestataires résidents à :
- 5 % du montant hors taxes pour les personnes qui justifient d’une immatriculation à l’IFU ;
- 25 % des sommes versées pour les personnes non salariées sans IFU.
Sur un cachet de 200 000 FCFA, la différence est de 10 000 FCFA retenus avec IFU, contre 50 000 FCFA sans IFU. Et la retenue de 5 % est un acompte que tu pourras imputer sur ton impôt sur les bénéfices, ce qui n’a rien à voir avec une perte sèche.
Le CEFORE (centre de formalités des entreprises) centralise les démarches de création d’entreprise et d’immatriculation. Le site de la Direction générale des impôts publie le CGI et les communiqués à jour.
Comment sont imposés tes droits d’auteur (IBNC)
L’article 30 du CGI est sans ambiguïté : les revenus imposables à l’impôt sur les bénéfices des professions non commerciales (IBNC) comprennent « les produits de droits d’auteur perçus par les artistes, les écrivains ou compositeurs ou tous autres bénéficiaires et par leurs héritiers ou légataires ». La même liste vise les produits perçus par les organisateurs de spectacles.
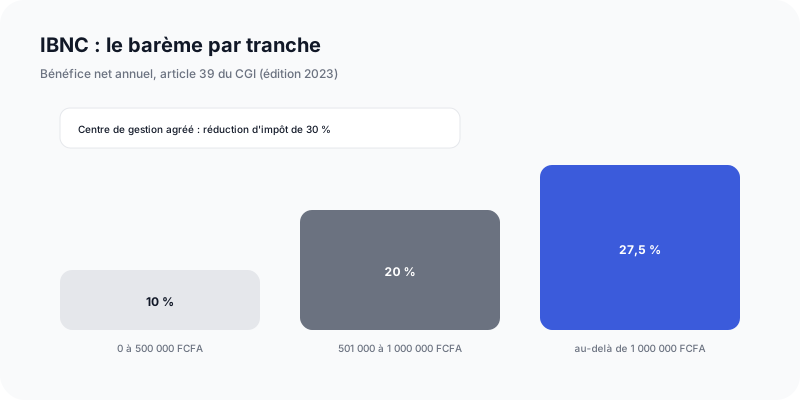 Le barème progressif de l’IBNC, appliqué au bénéfice net annuel.
Le barème (article 39 du CGI). L’impôt porte sur le bénéfice net de l’année précédente (recettes moins dépenses professionnelles), taxé par tranches :
| Tranche de bénéfice imposable | Taux |
|---|---|
| 0 à 500 000 FCFA | 10 % |
| 501 000 à 1 000 000 FCFA | 20 % |
| Plus de 1 000 000 FCFA | 27,5 % |
Les adhérents d’un centre de gestion agréé bénéficient d’une réduction d’impôt de 30 %. L’impôt se paie spontanément au plus tard le dernier jour de février, en même temps que la déclaration de résultat.
Attention au minimum d’imposition. Le même article 39 prévoit que l’impôt dû ne peut pas être inférieur, même en cas de déficit, à 300 000 FCFA pour les professions relevant du régime du réel simplifié et 1 000 000 FCFA au réel normal. Les entreprises nouvellement créées en sont exonérées pour leur premier exercice. Ce minimum change complètement le calcul pour un artiste aux revenus faibles : vois avec ton centre des impôts quel régime s’applique à ton cas.
Le BBDA déclare ce qu’il te verse. L’article 558 oblige les organismes qui encaissent et versent des droits d’auteur à déclarer au fisc les sommes versées à leurs membres. Ce que tu touches du BBDA est donc connu de l’administration. Garde tes relevés de répartition : ils servent de justificatifs. Si tu confonds encore les différentes familles de droits, commence par notre guide comment fonctionnent les droits d’auteur en musique. Pour les dates et montants des répartitions, vois notre article BBDA paiement 2026.
Et les droits voisins ? Le CGI cite expressément les droits d’auteur. Pour la rémunération équitable et la copie privée que tu touches comme interprète ou producteur, le traitement suit en principe la nature de ton activité. Fais préciser ce point par ton centre des impôts. Ce que sont ces droits est expliqué dans notre guide droits voisins au Burkina Faso.
Tes cachets et prestations : les retenues à la source
Quand un organisateur, une entreprise, une ONG ou l’État te paie pour un concert ou une prestation, il peut être tenu de retenir une partie de la somme et de la reverser aux impôts. Le payeur verse ces retenues au plus tard le 15 du mois suivant.
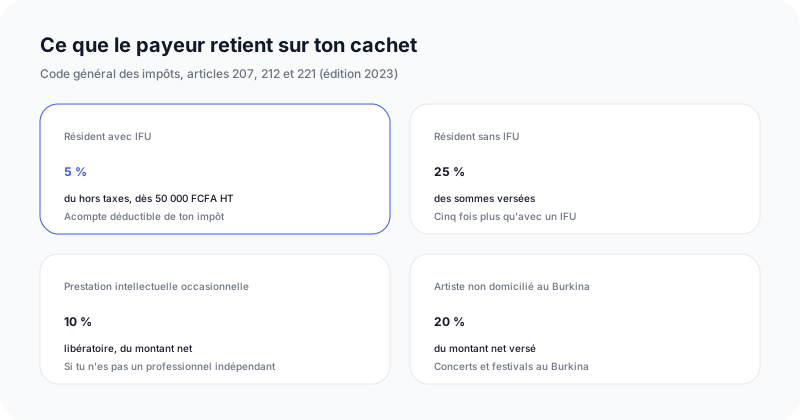 Le taux dépend de ton IFU, de ta situation et de ton lieu de résidence.
Prestataire résident (article 206 et 207). La retenue s’applique aux prestations de toute nature d’au moins 50 000 FCFA hors taxes, payées par des débiteurs établis au Burkina : entreprises au régime réel, État, collectivités, établissements publics, projets, ONG, associations, fondations, ambassades et organismes internationaux. Taux : 5 % avec IFU, 25 % sans IFU.
Prestation intellectuelle occasionnelle (article 221). Une personne physique non salariée qui accomplit occasionnellement une prestation intellectuelle, et qui ne peut pas être considérée comme un professionnel indépendant, subit une retenue libératoire de 10 % du montant net. Libératoire veut dire que l’impôt est réglé par la retenue elle-même.
Artiste non domicilié au Burkina (articles 210 à 212). Les artistes de spectacle et musiciens qui ne sont pas domiciliés au Burkina et qui participent à des manifestations organisées au Burkina subissent une retenue de 20 % du montant net. Le même taux vise les sommes versées pour l’usage d’un droit d’auteur à un non-résident. C’est à connaître si tu fais venir des musiciens de la diaspora ou d’un pays voisin.
Côté organisateur. Si c’est toi qui organises des spectacles payants, une taxe sur les spectacles est perçue au profit des communes, et c’est l’exploitant qui la déclare et la verse. Vois avec ta mairie.
Et si tu es salarié ? Payé sur bulletin de salaire, tu relèves des règles de l’impôt sur les salaires, pas de celles des prestataires.
Régimes d’imposition : CME, réel simplifié, réel normal
Le CGI classe les contribuables selon leur chiffre d’affaires annuel hors taxes :
| Régime | Seuil de chiffre d’affaires (CGI 2023) |
|---|---|
| CME, régime du forfait | Personnes physiques sous 5 000 000 FCFA |
| CME, régime déclaratif | Personnes physiques de 5 000 000 à moins de 15 000 000 FCFA |
| Réel simplifié (RSI) | De 15 000 000 à moins de 50 000 000 FCFA |
| Réel normal (RNI) | 50 000 000 FCFA et plus |
La contribution des micro-entreprises (CME) est un impôt synthétique, payé selon une grille par zone (Ouagadougou et Bobo-Dioulasso sont en zone A) et par classe de chiffre d’affaires. Elle remplace notamment l’impôt sur les bénéfices industriels et commerciaux, la patente et le minimum forfaitaire. Elle peut être payée en une fois ou par quart.
Le point qui concerne les artistes. L’article 534 du CGI exclut de la CME les professions libérales. Or l’article 28 définit la profession libérale comme une activité où « l’activité intellectuelle joue le principal rôle » et qui consiste en la pratique personnelle, en toute indépendance, « d’une science ou d’un art ». L’exposé des motifs de la loi de finances 2026 relève que le CGI ne précisait pas le régime de ces professionnels sous le seuil du réel normal, et annonce qu’ils relèvent d’office du réel simplifié lorsque leur chiffre d’affaires est inférieur à 50 000 000 FCFA (dgi.bf).
En clair : selon que ton activité est classée libérale (création, interprétation) ou commerciale (vente de prestations, location, organisation d’événements), ton régime n’est pas le même, et les conséquences sur l’impôt minimum et la comptabilité sont importantes. C’est la première question à poser à ton centre des impôts. Au réel simplifié, l’article 531 impose une comptabilité conforme au SYSCOHADA.
Tes revenus de l’étranger et de la diaspora
Le principe : si tu résides au Burkina, l’impôt burkinabè s’intéresse à tes revenus, y compris d’origine étrangère, selon les règles de territorialité du CGI (article 31, qui renvoie aux articles 3 et 5).
La convention France-Burkina ne s’applique plus. Le Burkina Faso a notifié le 7 août 2023 sa dénonciation de la convention fiscale signée avec la France en 1965. La France a suspendu son application à compter du 8 novembre 2023, et la dénonciation formelle a pris effet le 1er janvier 2025 (BOFiP, BOI-INT-CVB-BFA). Résultat : un revenu de source française versé à un résident burkinabè ne bénéficie plus des protections de cette convention contre la double imposition. Si tu as des revenus significatifs en France, fais le point avec un professionnel des deux côtés.
Les distributeurs internationaux te demandent souvent un formulaire fiscal (par exemple un W-8BEN pour les plateformes américaines). Notre guide TuneCore, W-8BEN et fiscalité explique la logique de ces formulaires, et notre article mettre sa musique sur Spotify depuis le Burkina Faso détaille le choix du distributeur et les modes de paiement.
Sécurité sociale : la CNSS et l’assurance volontaire
Un artiste indépendant n’est pas automatiquement couvert. La loi de 2025 annonce un meilleur accès à la sécurité sociale, mais en attendant ses décrets, l’outil existant est l’assurance volontaire de la Caisse nationale de sécurité sociale.
Selon la page officielle de la CNSS consultée en septembre 2026 :
- Qui peut adhérer ? Toute personne qui exerce une activité professionnelle sans être affiliée à la CNSS ou à la CARFO, tout citoyen non couvert ayant un revenu régulier (au Burkina ou à l’étranger), et les anciens assurés de la CNSS depuis au moins six mois. Le dispositif vise notamment le secteur informel, les professions libérales et les travailleurs indépendants.
- Ce qui est couvert : la vieillesse (la retraite).
- Combien ? Tu déclares un revenu mensuel entre le SMIG (30 684 FCFA) et 600 000 FCFA. Le taux de cotisation est de 11 %, soit de 3 375 à 66 000 FCFA par mois.
- Comment payer ? Chaque mois ou chaque trimestre, en espèces aux guichets, par chèque ou par virement. Les mois non payés ne comptent pas.
- Pièces : un extrait d’acte de naissance, et pour un travailleur indépendant une photocopie légalisée de la CNIB ou du passeport et une déclaration sur l’honneur du revenu déclaré.
Les cotisations versées ne sont pas remboursables. Pour un artiste aux revenus irréguliers, cotiser sur un revenu modeste mais régulier vaut mieux que rien.
Carte professionnelle et autorisation d’exercer
La carte professionnelle d’artiste. Les premières cartes ont été remises à Ouagadougou le 2 juillet 2021. Biométriques, elles sont établies par l’Office national d’identification (ONI), et leurs conditions d’accès sont fixées par un arrêté conjoint du ministre de la Culture et du ministre chargé de la Fonction publique, avec des critères qui varient selon l’art exercé (Burkina24, 2 juillet 2021).
L’autorisation du ministère. En août 2026, le ministère de la Communication, de la Culture, des Arts et du Tourisme a suspendu 18 événements culturels jugés contraires aux bonnes mœurs, en s’appuyant sur la loi de 2025. La presse rapporte à cette occasion que les artistes professionnels doivent détenir une autorisation délivrée par le ministère chargé des Arts, et que les sanctions vont de l’avertissement au retrait de l’autorisation (Wakat Séra, 7 août 2026).
Les conditions précises d’obtention de cette autorisation ne sont pas publiées dans les sources que nous avons consultées. Renseigne-toi directement auprès de la Direction générale de la Culture et des Arts. Ces documents comptent aussi pour tes dossiers de subvention : on liste les fonds accessibles dans notre article vivre de sa musique au Burkina Faso.
FAQ : fiscalité et statut de l’artiste au Burkina Faso
Les droits d’auteur sont-ils imposables au Burkina Faso ?
Oui. L’article 30 du CGI range les produits de droits d’auteur dans les revenus soumis à l’IBNC. Les organismes qui versent des droits d’auteur doivent aussi déclarer ces sommes au fisc (article 558).
Quel est le taux de l’IBNC au Burkina Faso ?
Selon l’article 39 du CGI (édition 2023) : 10 % jusqu’à 500 000 FCFA de bénéfice, 20 % de 501 000 à 1 000 000 FCFA, 27,5 % au-delà. Réduction de 30 % pour les adhérents d’un centre de gestion agréé.
Qu’est-ce que l’IFU et pourquoi l’obtenir ?
L’identifiant financier unique est ton numéro de contribuable. Sans IFU, la retenue à la source sur tes prestations passe de 5 % à 25 % des sommes versées (article 207).
Quelle retenue est appliquée sur un cachet au Burkina ?
Pour un prestataire résident : 5 % du hors taxes avec IFU, dès 50 000 FCFA HT, et 25 % sans IFU. Un artiste non domicilié au Burkina qui s’y produit subit 20 %.
Existe-t-il une loi sur le statut de l’artiste au Burkina Faso ?
Oui : la loi n° 004-2025/ALT du 27 mars 2025, adoptée à l’unanimité des 71 votants. Elle prévoit des garanties de protection sociale, de formation et de fiscalité adaptée. Ses décrets d’application étaient en préparation en 2025.
Un artiste peut-il cotiser à la CNSS au Burkina ?
Oui, via l’assurance volontaire, qui couvre la vieillesse. Revenu déclaré du SMIG (30 684 FCFA) à 600 000 FCFA par mois, au taux de 11 %.
La convention fiscale France-Burkina s’applique-t-elle encore ?
Non. Le Burkina l’a dénoncée le 7 août 2023. La France a suspendu son application à compter du 8 novembre 2023, et la dénonciation a pris effet le 1er janvier 2025.
Faut-il une carte professionnelle pour être artiste au Burkina ?
Des cartes professionnelles biométriques existent depuis 2021. Depuis la loi de 2025, la presse indique que les artistes professionnels doivent détenir une autorisation du ministère chargé des Arts. Renseigne-toi auprès de ce ministère.
Aller plus loin
Retiens l’essentiel :
- Prends ton IFU : c’est 5 % de retenue au lieu de 25 %.
- Tes droits d’auteur relèvent de l’IBNC, et le BBDA déclare ce qu’il te verse.
- Fais classer ton activité par ton centre des impôts : libérale ou commerciale, le régime change.
- Garde tous tes justificatifs : relevés BBDA, contrats, attestations de retenue.
- Cotise à l’assurance volontaire CNSS, même sur un petit revenu.
Les guides utiles pour la suite :
- Déclarer une œuvre au BBDA
- Droits voisins au Burkina Faso
- Adhérer au BBDA, procédure complète
- Vivre de sa musique au Burkina Faso
Tu veux y voir clair entre tes droits BBDA, ton streaming et tes revenus de l’étranger ? L’équipe Muzisecur accompagne des artistes et des labels d’Afrique francophone : distribution à 2 % de commission seulement, et 0 % sur les droits qu’on t’aide à récupérer. L’appel est gratuit et sans engagement.
Réserver mon diagnostic gratuit →Articles similaires
Vivre de sa musique en Tunisie : les vraies sources de revenus en 2026
Concerts, OTDAV, streaming, YouTube, synchro, diaspora, aides publiques : les 7 sources de revenus d'un artiste en Tunisie, avec des chiffres sourcés.
Vivre de sa musique en RDC : les vraies sources de revenus
Concerts, mabanga, SOCODA, streaming, YouTube, diaspora et Fonds de promotion culturelle : les vraies sources de revenus d'un artiste en RDC.
Vivre de sa musique en Guinée : les vraies sources de revenus
Concerts, BGDA, streaming, YouTube, synchro, diaspora, FODAC : les vraies sources de revenus d'un artiste guinéen en 2026, avec des chiffres sourcés en GNF.