Fiscalité et statut de l'artiste au Sénégal : impôts, cachets, carte pro (2026)
Au Sénégal, tes droits d’auteur sont des bénéfices non commerciaux imposés au barème progressif de 0 à 43 %, sur déclaration. Tes cachets sont soit un salaire, soit une prestation facturée (avec une retenue possible de 5 %). La loi n° 2021-09 crée un statut de l’artiste, une carte professionnelle et un droit à la protection sociale, mais une partie de ses textes d’application reste attendue.
En un coup d’œil
| Sujet | Ce que dit le texte | Source |
|---|---|---|
| Statut de l’artiste | Loi n° 2021-09 du 14 janvier 2021 | JO du 13 mars 2021 |
| Carte professionnelle | Délivrée par le ministre de la Culture, modalités par arrêté | Loi 2021-09, art. 18 |
| Droits d’auteur | Bénéfices non commerciaux, déclaration contrôlée | CGI, art. 156 et 160 |
| Barème IR | De 0 % (jusqu’à 630 000 FCFA) à 43 % | CGI, art. 173 |
| Prestation facturée | Retenue de 5 % dès 25 000 FCFA (cas non imposés au réel) | CGI, art. 200 |
| Cachet avec horaires imposés | Présumé contrat de travail | Loi 2021-09, art. 11 |
| Artiste étranger en concert | Retenue de 25 % du net (soit 20 % du brut) | CGI, art. 202 |
| Société | Impôt sur les sociétés à 30 % | CGI, art. 36 |
Tu touches des droits SODAV, des cachets de concerts, des revenus de streaming, peut-être des prestations de studio. Chaque flux a sa logique fiscale, et beaucoup d’artistes ne déclarent rien jusqu’au jour où un client ou un organisme le fait à leur place. Ce guide pose les règles à partir des textes officiels : la loi sur le statut de l’artiste publiée au Journal officiel et le Code général des impôts (CGI). Nous citons la version annotée du CGI à jour de janvier 2023. Les lois de finances suivantes ont pu modifier certains points : fais valider ta situation par ton centre des impôts ou un comptable avant de déclarer.
Le statut de l’artiste : la loi n° 2021-09
Le Sénégal s’est doté d’un statut de l’artiste par la loi n° 2021-09 du 14 janvier 2021 portant statut de l’artiste et des professionnels de la culture, votée par l’Assemblée nationale le 30 décembre 2020 et publiée au Journal officiel n° 7406 du 13 mars 2021.
Son exposé des motifs est clair : l’objectif est d’étendre aux artistes « la couverture maladie, le bénéfice d’une pension de retraite ou la protection contre les accidents de travail », jusque-là pensés pour les salariés classiques.
La loi définit plusieurs profils (article 3) :
| Profil | Définition légale (résumé) |
|---|---|
| Artiste professionnel | Fait de l’activité artistique sa profession habituelle et en tire sa principale source de revenu |
| Artiste indépendant | Exerce sans être lié à son partenaire par un contrat de travail |
| Artiste salarié | Fournit une prestation artistique pour le compte d’un employeur, contre rémunération |
| Intermittent | Artiste ou technicien du spectacle avec plusieurs cocontractants et une activité discontinue |
| Entrepreneur culturel | Personne dont l’occupation principale est la production, la diffusion, l’édition, la vente d’œuvres |
Elle affirme aussi la liberté syndicale, la protection contre le harcèlement, l’égalité femmes-hommes, et rappelle que les droits moraux et patrimoniaux sont protégés par la loi n° 2008-09 sur le droit d’auteur.
En janvier 2026, le chef de l’État a demandé au gouvernement de poursuivre « l’amélioration » de ce statut et les efforts sur la sécurité sociale des artistes (AllAfrica / APS, janvier 2026). Le texte existe donc, mais son application reste un chantier.
La carte professionnelle d’artiste
Oui, elle est prévue par la loi. L’article 18 dispose que l’exercice professionnel d’une activité artistique « donne droit à la délivrance d’une carte professionnelle », délivrée par le ministre chargé de la Culture. Les modalités de délivrance sont fixées par arrêté.
Pour être reconnu artiste professionnel, l’article 17 pose trois conditions cumulatives :
- te considérer comme artiste professionnel ;
- être membre, en tant que tel, d’une association reconnue d’artistes professionnels ;
- créer des œuvres pour ton propre compte, les publier, les représenter et les mettre en marché par un diffuseur.
Cinq textes d’application de la loi ont été validés par les acteurs du secteur le 14 mars 2024, avec l’appui de l’UNESCO (UNESCO, mars 2024). Nous n’avons pas trouvé de source publique confirmant leur signature et leur publication. Avant toute démarche, demande au ministère de la Culture si l’arrêté sur la carte est en vigueur et quelles pièces fournir.
À retenir : ne confonds pas la carte professionnelle du ministère et la carte de membre de la SODAV. La seconde prouve ton adhésion à la gestion collective (la SODAV en a confectionné 642 en 2025). Elle ne vaut pas reconnaissance du statut d’artiste professionnel.
Comment sont imposés tes droits d’auteur
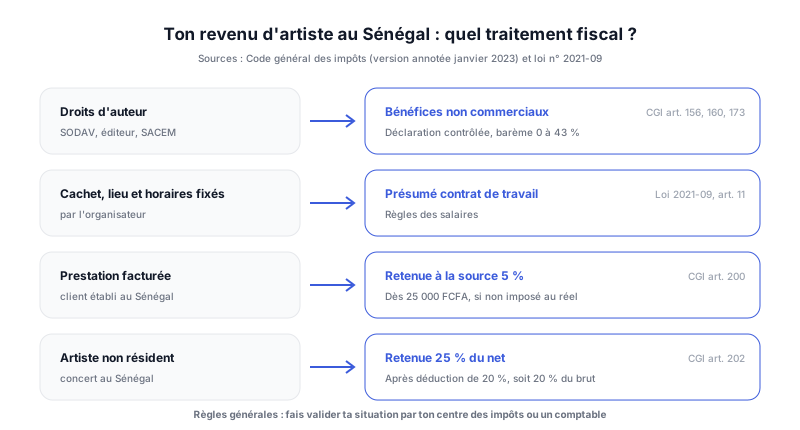 À chaque type de revenu son régime : le contrat signé compte autant que le montant.
Le CGI classe dans les bénéfices non commerciaux (BNC) « les rémunérations de toute nature payées pour l’usage ou la concession de l’usage d’un droit d’auteur sur une œuvre littéraire, artistique ou scientifique » (article 156). Tes droits SODAV, tes droits SACEM si tu résides au Sénégal, tes avances d’éditeur : tout cela entre dans cette catégorie.
Ce que ça implique :
- Régime obligatoire : les BNC relèvent obligatoirement du régime de la déclaration contrôlée (article 160).
- Déclaration annuelle : recettes brutes, dépenses professionnelles, bilan et compte de résultat, à adresser au service des impôts (au plus tard le 30 avril selon l’article 161 de la version 2023).
- Tu es imposé sur un bénéfice, pas sur tes recettes : recettes moins dépenses nécessaires à ton activité, par exemple le loyer d’un local professionnel, les amortissements de ton matériel, les salaires que tu verses (article 157). Un déficit peut être reporté sur les trois années suivantes.
- Comptabilité : un livre journal de tes recettes et un registre des pièces justificatives, à conserver dix ans (article 162).
Un point que beaucoup ignorent : l’article 256 oblige les organismes qui encaissent et versent des droits d’auteur à déclarer à l’administration fiscale les sommes de plus de 300 000 FCFA par an versées à chacun de leurs membres. Si la SODAV te verse plus que ce seuil, le fisc le sait.
Pour la logique générale (droits d’auteur contre cachets), notre article sur la différence entre note de droits d’auteur et facture t’aidera, même s’il est écrit pour la France.
Cachets : salaire ou prestation facturée ?
C’est la question la plus importante pour un musicien de scène, et la loi n° 2021-09 y répond en partie.
Article 11 : présomption de contrat de travail. Tout contrat par lequel une personne s’assure, contre rémunération, le concours d’un artiste pour sa production « est présumé être un contrat de travail dès lors que cette personne détermine notamment le lieu et les horaires de la prestation ». La présomption tient même si tu es intermittent, quel que soit le mode de rémunération, et même si tu emploies toi-même d’autres artistes.
Concrètement :
- Si l’organisateur fixe le lieu et l’heure (cas d’un concert, d’un tournage, d’une session imposée), ton cachet est présumé être un salaire. Les règles des salaires s’appliquent alors : retenues sur salaire par l’employeur et rattachement à la sécurité sociale des salariés.
- Si tu es réellement indépendant (tu organises ton travail, tu factures une prestation), tu factures, et le client peut devoir pratiquer une retenue à la source de 5 %.
La retenue de 5 % (article 200). Un débiteur établi au Sénégal (entreprise, État, collectivité, organisation internationale) qui paie une prestation à une personne physique résidente doit retenir 5 % du montant brut hors taxes, dès que la facture atteint 25 000 FCFA. Elle vise les personnes « non effectivement soumises à un régime d’imposition d’après les bénéfices réels ». Une circulaire de 2016 précise que l’on peut y échapper en justifiant de son imposition au réel par une attestation d’imposition. Tes factures doivent mentionner ton NINEA (numéro d’identification national des entreprises et associations).
Pour un groupe, l’article 12 de la loi permet à un artiste de signer un contrat collectif pour les autres, à condition d’avoir un mandat écrit et signé de chacun, et une copie du contrat doit être remise à chaque artiste.
Pour bien rédiger tes factures, vois aussi comment facturer en tant qu’artiste.
Le barème de l’impôt sur le revenu
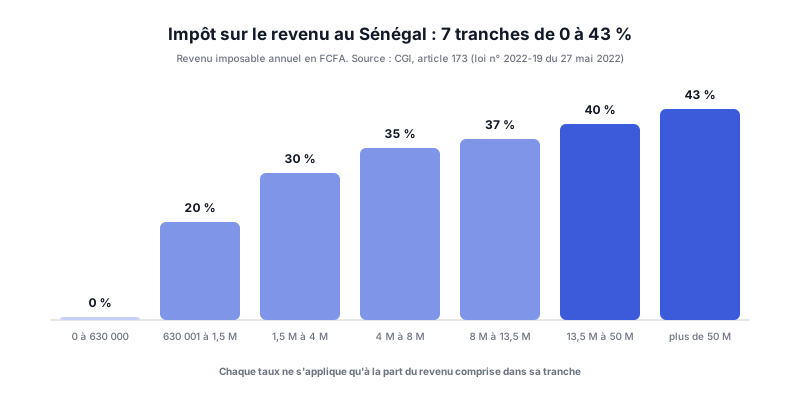 Le barème par tranches de l’article 173 du CGI, issu de la loi n° 2022-19.
Tous tes revenus imposables (BNC, salaires, autres) se retrouvent dans un barème progressif, fixé par l’article 173 du CGI dans sa rédaction issue de la loi n° 2022-19 du 27 mai 2022 :
| Revenu imposable annuel | Taux de la tranche |
|---|---|
| 0 à 630 000 FCFA | 0 % |
| 630 001 à 1 500 000 FCFA | 20 % |
| 1 500 001 à 4 000 000 FCFA | 30 % |
| 4 000 001 à 8 000 000 FCFA | 35 % |
| 8 000 001 à 13 500 000 FCFA | 37 % |
| 13 500 001 à 50 000 000 FCFA | 40 % |
| Au-delà de 50 000 000 FCFA | 43 % |
Chaque taux ne s’applique qu’à la part du revenu comprise dans sa tranche. En juin 2026, la DGID rappelait que l’impôt sur le revenu « varie entre 0 et 43 % selon un barème progressif » et fixait au 15 juin 2026 la date limite de paiement du solde de l’impôt dû au titre de 2025 (AllAfrica / Lejecos, juin 2026). Des réductions liées à la situation de famille peuvent s’appliquer : ton centre des impôts te dira lesquelles.
Quel statut juridique choisir
Il n’existe pas de « bon » statut universel. Tout dépend de la nature de tes revenus.
| Situation | Statut le plus courant | Fiscalité de base |
|---|---|---|
| Tu vis surtout de droits d’auteur | Personne physique, BNC | Déclaration contrôlée, barème IR |
| Tu joues surtout en cachets fixés par l’organisateur | Artiste salarié (contrat de travail présumé) | Retenues sur salaire |
| Tu produis, diffuses, organises des concerts | Entrepreneur culturel | Commerçant : RCCM et licence |
| Tu as un label ou une structure avec associés | Société (SARL, SA) | Impôt sur les sociétés à 30 % |
L’entrepreneur culturel a un régime particulier : selon l’article 15 de la loi n° 2021-09, c’est un commerçant soumis à l’inscription au registre du commerce et du crédit mobilier (RCCM), et son activité nécessite une licence dont les conditions sont fixées par arrêté du ministre de la Culture.
La contribution globale unique (CGU), régime simplifié des petits contribuables, ne s’applique pas aux personnes dont l’activité relève des BNC (article 136). Un artiste qui vit de ses droits d’auteur ne peut donc pas s’y placer. Elle peut en revanche concerner une activité commerciale ou de prestation de services d’une personne physique dont le chiffre d’affaires ne dépasse pas 50 millions FCFA (article 135), avec un taux de 5 % pour les prestataires de services et un minimum de 30 000 FCFA (article 141, version 2023).
La société (SARL ou SA de droit OHADA) devient pertinente quand tu as un label, des associés ou des subventions à porter. Elle paie l’impôt sur les sociétés au taux de 30 % (article 36) et rend la comptabilité plus lourde. Beaucoup d’aides culturelles, comme le FDCUIC, exigent d’ailleurs une structure légalement constituée (voir notre guide vivre de sa musique au Sénégal). Les principes de choix entre statuts sont les mêmes qu’en France : vois notre guide comptabilité et statut juridique de l’artiste.
À retenir : le statut suit tes revenus, pas l’inverse. Un auteur-compositeur qui touche surtout des droits SODAV n’a pas besoin d’une société dès le départ. Un producteur qui signe des artistes et demande des subventions, si.
Sécurité sociale et retraite : où en est-on ?
Sur le papier, la loi n° 2021-09 est ambitieuse. Son article 6 pose que l’artiste et les professionnels de la culture, « y compris ceux exerçant leur activité de manière intermittente et/ou indépendante, ont droit à une protection sociale ». Pour les salariés, il cite les prestations familiales, la couverture des accidents du travail et maladies professionnelles, les soins de santé, la maternité, la vieillesse, l’invalidité et le décès.
Mais les modalités pratiques sont renvoyées à un décret, à prendre après concertation avec les organisations professionnelles et les institutions de prévoyance sociale, en tenant compte de l’intermittence et de la multiplicité des employeurs.
Où en est-on ? En décembre 2025, des membres du conseil d’administration de la SODAV réclamaient encore l’application de la loi « pour une protection sociale et un droit à la pension de retraite », et le ministre de la Culture qualifiait la protection sociale des acteurs d’« enjeu majeur » (AllAfrica / APS, décembre 2025). En janvier 2026, le chef de l’État demandait de poursuivre les efforts sur la sécurité sociale des artistes.
En attendant, trois réalités :
- Si tu es salarié (cachets sous contrat de travail), tu relèves du régime des salariés, via les cotisations versées par ton employeur.
- Si tu es indépendant, aucun régime spécifique aux artistes n’est opérationnel à notre connaissance. Renseigne-toi sur les dispositifs ouverts aux travailleurs indépendants.
- La SODAV a un fonds social : en 2025, elle a mobilisé plus de 24 millions FCFA d’aides sociales et médicales pour ses membres (AllAfrica / Le Soleil, juin 2026). Ce n’est pas une assurance, mais c’est une aide à connaître si tu es membre.
Artistes non résidents et diaspora
Tu vis en France ou ailleurs et tu viens jouer à Dakar ? L’article 202 du CGI prévoit une retenue à la source pour les « artistes de théâtre ou de music-hall, musiciens et autres artistes non domiciliés au Sénégal » qui y donnent occasionnellement des représentations ou des concerts.
- Taux : 25 % du montant net, le net étant obtenu après une déduction de 20 % sur le brut. En pratique, 20 % du montant brut.
- Qui retient : le débiteur établi au Sénégal (organisateur, et les comptables publics quand l’État ou un organisme public paie).
- Même logique pour les droits d’auteur versés par un débiteur sénégalais à un non-résident sans installation au Sénégal.
- Conventions fiscales : la règle s’applique « sous réserve des dispositions des conventions internationales ». Si ton pays de résidence a une convention avec le Sénégal, vérifie comment éviter la double imposition.
Si tu résides en France, tes droits d’auteur y sont déclarés selon les règles françaises : vois déclarer ses revenus d’artiste-auteur.
FAQ : fiscalité et statut de l’artiste au Sénégal
Existe-t-il un statut de l’artiste au Sénégal ? Oui. La loi n° 2021-09 du 14 janvier 2021, publiée au Journal officiel du 13 mars 2021, définit l’artiste professionnel, indépendant, salarié et intermittent, pose un droit à la protection sociale et prévoit une carte professionnelle. Plusieurs modalités dépendent encore de décrets et d’arrêtés.
Comment obtenir la carte professionnelle d’artiste au Sénégal ? L’article 18 prévoit que le ministre de la Culture la délivre à l’artiste professionnel, selon des modalités fixées par arrêté. Il faut se considérer artiste professionnel, être membre d’une association reconnue d’artistes professionnels et créer des œuvres diffusées. Demande au ministère où en est l’arrêté.
Les droits d’auteur sont-ils imposables au Sénégal ? Oui. Ils sont classés en bénéfices non commerciaux (article 156 du CGI), relèvent obligatoirement de la déclaration contrôlée (article 160) et sont soumis au barème progressif.
La SODAV déclare-t-elle mes droits aux impôts ? Oui au-delà d’un seuil : l’article 256 du CGI oblige les organismes qui versent des droits d’auteur à déclarer les sommes de plus de 300 000 FCFA par an versées à chaque membre.
Quel est le taux d’impôt sur le revenu au Sénégal ? De 0 % jusqu’à 630 000 FCFA à 43 % au-delà de 50 millions FCFA, en sept tranches (article 173 du CGI, loi n° 2022-19).
Un organisateur peut-il retenir 5 % sur mon cachet ? Oui si tu factures une prestation sans être imposé au réel et que la facture atteint 25 000 FCFA (article 200). Si ton contrat est un contrat de travail, ce sont les règles des salaires qui s’appliquent.
Un artiste qui vient jouer au Sénégal depuis l’étranger paie-t-il l’impôt ? Oui, sous réserve des conventions fiscales : retenue de 25 % du net après déduction de 20 %, soit 20 % du brut (article 202).
Les artistes ont-ils une retraite au Sénégal ? La loi reconnaît un droit à la protection sociale, mais renvoie les modalités à un décret. Fin 2025, des artistes réclamaient encore son application pour obtenir une pension de retraite. Les artistes salariés relèvent du régime des salariés.
Le parcours complet de l’artiste sénégalais
Tes droits
- adhérer à la SODAV, étape par étape
- déclarer une œuvre à la SODAV
- le calendrier de paiement SODAV 2026
Gagner ta vie
- les vraies sources de revenus d’un artiste au Sénégal
- mettre sa musique sur Spotify depuis le Sénégal
- se protéger avec une split sheet
Et pour les autres pays d’Afrique francophone, le guide des droits par pays.
Conclusion
Au Sénégal, le cadre existe : une loi sur le statut de l’artiste depuis 2021, un CGI qui dit précisément comment traiter tes droits d’auteur, tes cachets et tes prestations. Ce qui manque encore, ce sont certains textes d’application, notamment sur la protection sociale et la carte professionnelle.
En pratique, trois réflexes suffisent pour démarrer proprement : obtenir ton NINEA, déclarer chaque année tes droits d’auteur en BNC, et lire ton contrat avant chaque cachet pour savoir si c’est un salaire ou une facture. Le reste, c’est de l’organisation : garder tes justificatifs dix ans et faire valider ta situation par un professionnel.
Tu veux structurer ton activité sans te perdre dans l’administratif ?
Réserve un appel découverte gratuit avec l’équipe Muzisecur. On fait le point sur tes revenus (droits, cachets, streaming), on t’aide à y voir clair sur ce qu’il faut déclarer et on construit un plan concret pour ton activité.
Réserver mon diagnostic gratuit →Articles similaires
Fiscalité et statut de l'artiste en Algérie : impôts, carte d'artiste, sécurité sociale
Cachets et droits d'auteur exonérés d'IRG, carte d'artiste du CNAL, cotisation sociale de 12 %, auto-entrepreneur : le cadre officiel de l'artiste en Algérie.
Fiscalité et statut de l'artiste au Cameroun : impôts, cachets, CNPS (2026)
Cachets retenus à 10 %, droits d'auteur, IGS ou réel, NIU, statut juridique, carte d'artiste et assurance CNPS : la fiscalité d'un artiste au Cameroun.
Note de droits d'auteur vs facture : quelle différence pour un musicien ?
Note d'auteur ou note de droits d'auteur : à quoi elle sert, qui l'émet, avec ou sans SIRET, mentions obligatoires, TVA à 10 % et différence avec la facture.